


当 CTV 广告支出即将在 2028 年超越线性电视,度量跨屏“触达”的那把尺子,却仍然因人而异。
报告推荐|2026全球CTV(联网电视)行业:全景洞察、生态重构、市场数据与趋势预判
美国市场 CTV 广告支出预计将在 2026 年达到 379.5 亿美元,同比增长 14.5%,并有望在 2028 年超越线性电视广告。当预算加速从传统电视向流媒体迁移,“一场跨电视和流媒体的广告营销活动触达了多少人”这个问题,却变得越来越难以回答。Warner Bros. Discovery(WBD)最新发布的白皮书《The Unified Reach Paradox》,正是对这一问题的正面回应。
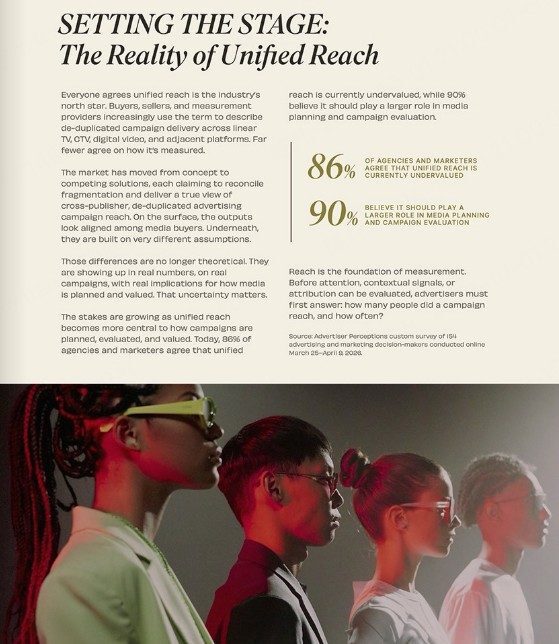
这份报告联合 Advertiser Perceptions 调研了 154 位广告和营销决策者,同时对 Comscore、Innovid、iSpot、Samba TV 和 VideoAmp 这五家测量提供商的方法论进行了并行评估,覆盖超过 50 场真实广告营销活动。
但真正值得探讨的,是“哪些不一样会真的改变决策”。有些差异只是口径之别,有些却足以让同一笔预算做出相反的选择:分清这两者,才是读懂“统一触达”的前提。
白皮书的核心结论可以用一句话概括:在跨屏广告的世界里,统一触达的“统一”二字,目前还停留在概念层面。
核心矛盾:CTV 预算在涨,测量尺子却在分裂
eMarketer 的预测显示,2025 年美国 CTV 广告实际支出为 333.5 亿美元,2026 年预计增至 379.5 亿美元,2028 年将达到 468.9 亿美元并超过线性电视。
Netflix 广告层、Disney+ 广告层、Prime Video 的 NBA 赛事直播等新增库存,以及 2026 年美国中期选举带来的政治广告需求,都在推动 CTV 广告盘子持续扩大。但广告预算的迁移速度,已经远远超过了测量标准统一的进度。
白皮书援引调研数据指出,86% 的代理商和营销人员认为统一触达目前被低估,90% 的人认为它应该在媒体策划和营销活动评估中扮演更重要的角色。与此同时,73% 的广告主和代理商将统一触达列为“最重要的缺失数据点”,但真正能在投放过程中拿到去重跨屏数据的只有三分之一甚至更少。也就是说,七成以上的营销人在为触达买单,CTV 的购买决策却建立在一组各自为政、无法比较的数据之上。
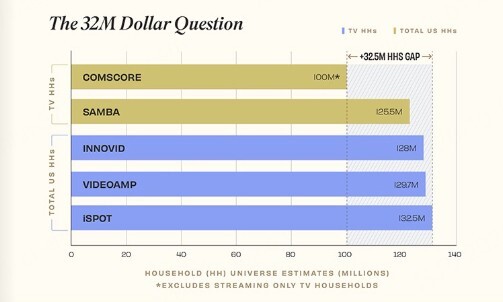
报告显示,仅受众域估算一项,五家提供商就从约 1 亿家庭到 1.325 亿家庭不等,差距超过 3200 万。这意味着同一场营销活动,仅仅因为分母不同,触达率就可能被抬高或压低 20% 以上。再加上身份匹配率在 5% 到 48% 之间波动、曝光定义从 1 秒到 5 秒不等,统一触达的输出差异已经不是精度问题,而是基线问题。91% 的广告主和代理商也认为,不同方法论可能对同一场营销活动产生显著不同的统一触达估算。当广告主根据这些差异数据做出投放决策时,他们实际上是在赌博,而不是在决策。
五层危机:同一场营销活动,为何产出不同触达数字?
WBD 白皮书最具行业价值的部分,在于它系统性地拆解了导致统一触达估算分化的五个关键变量。报告将其称为“差异驱动因子”,并明确指出:这些差异不再是理论层面的,它们正在真实营销活动中表现为不同的数字,对媒体策划和价值评估产生实质性影响。
1. 受众域的"三分之一鸿沟":分母本身就不一样
受众域是统一触达的“分母”。它决定了触达率这个百分比到底除以多大的基数。而五家提供商给出的分母差得惊人:Comscore 约 1 亿家庭、VideoAmp 约 1.207 亿、Samba TV 约 1.255 亿、Innovid 约 1.28 亿、iSpot 约 1.325 亿。最大差距约 3250 万家庭(iSpot 对 Comscore),接近最小分母的三分之一。
这超过 30% 的差异意味着,不同提供商根本不是在测量“同一场营销活动”——它们是在把同一场投放,投射到不同版本的受众总体之上。
这意味着,一场投放1000 万家庭触达的营销活动,用 Comscore 的分母算触达率是 10%,用 VideoAmp 的分母算约 8.3%,用 Innovid 的分母算约 7.8%。同样的绝对触达数字,相对触达率可以相差 2 到 3 个百分点。而在媒体策划中,1 个百分点的触达率差异可能意味着数百万美元的预算重新分配。
这背后是数据源和加权逻辑的根本分裂。Comscore 的方法只覆盖传统付费电视家庭,完全忽视了约 40% 到 45% 已经放弃 MVPD、转向纯流媒体或免费流媒体的家庭。Samba TV 依赖 Nielsen 的定义,而 Nielsen 本身也在经历数据质量危机。VideoAmp 最依赖模型假设,如果假设错误,差异会被放大。不同提供商对“什么叫一个有效的电视收看家庭”有完全不同的定义。这不是精度问题,这是定义权的争夺。
当预算从线性电视迁移到 CTV 时,广告主面临一个困境:如果用 Comscore 的受众域(约 1 亿,最小),CTV 看起来更有效,因为分母小、触达率更高;如果用 iSpot 的受众域(约 1.325 亿,最大),CTV 看起来更低效,因为分母大、触达率更低。
同样的 CTV 投资决策,会因为你选择相信哪家提供商而产生相反的 ROI 评估。
2. 身份匹配的“43% 鸿沟”:连接器本身在漏数据
如果受众域是分母,身份匹配就是分子与分母之间的连接。它决定了哪些跨设备、跨平台的行为属于同一个人。根据白皮书的数据,不同提供商的身份匹配率在 5% 到 48% 之间波动。假设一个消费者在周一晚上 8 点用手机 APP 看了 Netflix,周二中午用电视看了同一部剧。在消费者眼中,这是同一个人的两次接触。但在测量世界中,如果提供商的身份匹配率只有 5%,那么这两次接触有 95% 的概率被视为两个不同的人;如果身份匹配率是 48%,这两次接触有 52% 的概率被视为两个不同的人。
报告的第三方合作伙伴矩阵显示,各家接入的数据源数量差别很大:Comscore、VideoAmp 接入了较多的第三方数据源,iSpot、Innovid 相对少,Samba TV 则更多依赖自有 ACR 和 Nielsen。接入的匹配键越多,理论上越容易把跨设备行为归到同一个人,但报告也提醒:更激进的匹配同样可能把不同的人错误合并,匹配率高并不等于更准。
这里有个常被忽略的权衡:接入更多第三方数据源,往往意味着更复杂的数据架构和更高的测量成本,这部分成本通常会转嫁给买方;而方法更简洁的提供商成本更低,但覆盖和匹配能力可能受限。于是买方实际上要在“更贵但更全”和“更省但更窄”之间做取舍。
身份匹配失败会产生两种对立的错误。假阳性,即同一个人被计算为多个人,一个消费者在手机、平板和电视上看同一个广告被计为 3 次触达,结果触达被高估,但每次接触的频率被低估。假阴性,即不同的人被错误地合并为同一个人,一个家庭中的两个成员分别在手机和电视看广告被合并为 1 次触达,结果触达被低估,频率被高估。白皮书没有给出明确答案说哪家提供商在哪个方向上出错。这意味着,广告主无法判断他们是在高估还是低估真实触达。这可能比数据不准确更危险。
3. 曝光定义的“4 秒之战”:什么算看过?
对于数字视频广告,IAB 和 MRC 有明确标准:50% 像素在视区内、持续 2 秒以上。但这套标准是为“人盯着屏幕看”的数字环境设计的,搬到客厅电视上就回答不了真正的问题——电视开着,屏幕前到底有没有人在看?共视、离屏、甚至电视已关而广告仍在投放(只有背景声),都是这套标准覆盖不到的地方。
这也是报告给出的信号:各家对“什么算一次曝光”的定义差异很大,尤其是在线性电视上,时长门槛从 1 秒到 5 秒不等。
门槛严的一端,只把观看 5 秒及以上的人算作“触达”,数字更低,但观众质量更高;门槛松的一端,哪怕只看了 1 秒也计入,数字更高,但掺进大量“扫一眼”的观众。实际影响有多大?假设一场营销活动中有 30% 的观众只看了 1 到 2 秒,70% 看了 5 秒以上,用 1 秒标准会报告 1000 万次触达,用 5 秒标准会报告 700 万次触达,差异多达 42.8%。更讽刺的是,这个差异与“广告是否有效”的问题直接相关。一个只看 1 秒的用户是否算“被触达”?他可能只是在快进或找遥控器。但从测量提供商的角度,1 秒已经足够计入一次“曝光”。
CTV 广告测量还面临一个更深层的问题:如何处理共同观看?假设一个家庭有两个人坐在一起看电视,当一个 30 秒的广告播放时,Innovid 的定义是“逐秒追踪观看行为”,如果两个人都在,计 2 个曝光;Comscore 的定义可能基于聚合信号,计 1 个家庭级曝光;VideoAmp 的方法可能用概率模型估算有多少家庭成员在观看。
同样一次播放、同样的物理现象,三套系统却报出三个数字——分歧从源头就开始了。
4. 平台覆盖的“围墙花园陷阱”:被遗漏的触达等于不存在的触达
这可能是五个变量中最被忽视,但影响最深远的一个。根据白皮书引用的 Advertiser Perceptions 数据,2025 年 8 月调研了 302 位 CTV/流媒体决策者,超过 50% 的 CTV 广告主正在将社交媒体、流媒体音频或数字展示广告与 CTV 结合进行全渠道投放。但这里有个致命的问题:没有单一的测量提供商能够提供跨 CTV、社交媒体、音频和展示的统一触达数据。为什么?因为社交平台,包括 Meta、TikTok、YouTube,运营着各自的“围墙花园”模式,它们只向有限的合作伙伴开放广告测量数据。大多数第三方测量提供商无法获得完整的社交广告投放和触达数据。结果是,当一个广告主投放一个全渠道营销活动,比如 CTV + Instagram + TikTok + 程序化展示,他得到的“统一触达”报告,实际上是不完整的触达。
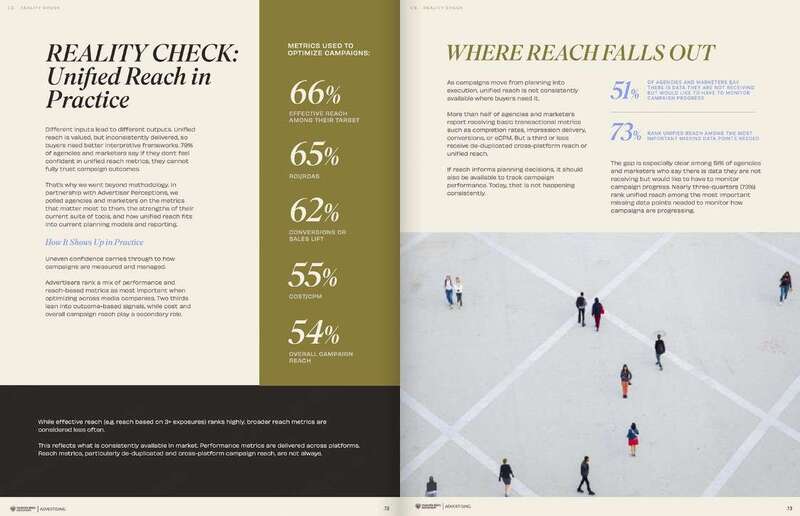
具体缺陷有多大?假设一个营销活动的总投放分布是:CTV 占 40% 预算,有完整的测量数据;社交媒体占 35% 预算,缺乏跨平台测量;程序化展示占 15% 预算,有测量但不与 CTV 去重;音频占 10% 预算,单独孤立的测量。那么,任何“统一触达”数字都遗漏了至少 35% 到 45% 的投放数据。
更严重的是,当数据不完整时,归因变得毫无意义。假设一个消费者的客户旅程是:看到 CTV 广告但没有点击,在 Instagram 看到同一个品牌的广告但没有点击,在 Google 搜索后点击进去购买。传统的“最后点击”归因方式就会把所有转化归功于 Google 搜索。但如果 CTV 和 Instagram 的数据没有统一标准去重和识别,这个客户旅程就无法被准确追踪。白皮书指出,缺乏统一报告和跨渠道归因正是当前 CTV 广告主面临的最大挑战。
5. 人口统计与共视模型的“罗生门”
最后一个变量看似最直白,但实际上最易被误读。不同提供商报告触达时采用不同的颗粒度:
设备层级,每个设备计为一个独立单位,优点是最精准的物理事实,缺点是无法反映跨设备的“真实人”触达;
家庭层级,以家庭为单位报告,典型的 CTV 测量方式,优点是与媒介策划的“家庭触达”概念一致,缺点是假设家庭内所有人都看到广告;
个人层级,以个人为单位报告,最精细但最难测量,优点是最接近“真实触达”,缺点是需要准确的共视模型,而这个模型最容易出错。
白皮书的关键发现是:即使在家庭层级上,不同提供商对“家庭内有多少人在看”的假设也不同。
假设这个家庭有 3 个成员,一个 30 秒的广告播放。方法 A 假设所有人都在看,报告 1 个家庭触达等于 3 个人口统计触达;方法 B 采用被动数据推断,根据过去的观看行为、时间、设备活跃度等推断可能有多少人在看,报告 1 个家庭触达等于 1.8 个人口统计触达;方法 C 采用概率模型估算,使用复杂的机器学习模型,基于成千上万个信号估算共视,报告 1 个家庭触达等于 2.3 个人口统计触达。
同样的物理事实,广告播放了一次,三套系统报告三个不同的人口统计触达:1.0、1.8、2.3,差异高达 130%。这对媒体策划意味着什么?当广告主需要基于“有多少人看过这个广告”来计算 CPM 时,这个差异直接影响价格。同样的 100 万家庭触达,用方法 A(每家庭 3 人)报告 300 万人,用方法 C(每家庭 2.3 人)报告 230 万人。CPM 的计算人数基数一个是 300 万、一个是 230 万。同样的投放,CPM 差异 30%。而广告主通常会根据 CPM 来判断是否划算。较低的 CPM 会让 CTV 看起来比线性电视更便宜。但这种“便宜”可能只是测量假设的差异,而不是真实的媒体价值差异。
为什么行业允许这种分裂存在?
到这里,我们可以看到五个变量造成的分裂。但更根本的问题是:为什么行业允许这种分裂存在?在线性电视时代,Nielsen 是唯一的“官方”测量标准。虽然有人批评 Nielsen 的方法,但至少是统一的。所有人用同一套定义、同一份数据、同一套假设。但 Nielsen 在 CTV 领域的主导地位在瓦解。
今年夏天,VideoAmp 和 Nielsen 的 Nielsen One Ads 相继退出了 MRC(媒体评级委员会)的认证流程,VideoAmp 称计划 2027 年重新评估。但在另一边,由买卖双方组成的美国联合行业委员会(U.S. JIC)在今年 9 月把 Comscore、iSpot、VideoAmp 三家重新认证为 2026–2028 周期的交易货币(即广告买卖双方用来结算的测量标准)。VideoAmp 退出 MRC、却在 JIC 拿到续期,这并不矛盾——MRC 和 JIC 本身就是两套不同的认证体系;而 Nielsen 则游离在 JIC 之外,自推 Nielsen One。
这反映了一个更大的权力转移:Nielsen 原本拥有唯一的官方认证,可以强制行业采用统一标准。但在 CTV 的多元化生态中,Nielsen 失去了这种强制力。没有单一权威的认证机构,就没有单一的标准。
MRC 理论上应该是确保测量标准的一致性。但白皮书显示,在 CTV 领域,MRC 认证变成了一个“可选项”。为什么?因为通过 MRC 认证需要投入大量资源进行第三方审计和流程改进。CTV 的特殊性,包括全屏、共同观看、碎片化等,使得线性电视的 MRC 标准难以直接适用。当没有单一的官方标准时,提供商可以通过“自己的标准”来获得竞争优势。结果是:一些提供商做了 MRC 认证,一些没做,做了和没做的提供商却在同一市场竞争,用不同的标准报告数据。
白皮书虽然没有直言,但却暗示了一个尴尬的事实:对于 CTV 广告测量,IAB 和 MRC 至今没有发布一个公认的、令行业满意的标准。因为 CTV 的多样性太大,从 AVOD 到 SVOD 到 TVOD,从第一方数据到第二方再到第三方,从智能电视 ACR 到机顶盒到 APP,没有一套标准能够覆盖所有场景。每家测量提供商都有自己偏好的方法,这方法可能恰好是他们最擅长的。而社交平台、内容平台、广告技术平台各自为政,没有动力采用统一标准。
WBD 的“双轨策略”:承认现实,推动渐进改革
在这样的混乱中,WBD 的做法很有意思。
策略一是与 Nielsen 签订多年期协议,维持现状。
WBD 继续使用 Nielsen 的 Big Data + Panel 作为 Upfront 的货币基础,并计划在 2026 年接入 Nielsen 的高级受众能力。
这个决策的含义是:WBD 承认现在不能违背 Nielsen,也无法绕过 Nielsen。这是务实的。虽然 Nielsen 存在诸多问题,但它仍然是整个行业的标准。绕过它会让 WBD 在媒体买卖方都面临摩擦。
策略二是推出 Always-On Measurement 仪表盘,从事后报告到实时决策。
WBD在2026年5月推出了“Always-On Measurement & Attribution Dashboard”,将测量从营销活动后报告转变为营销活动进行中的实时决策。这个策略的真正意义是什么?
表面上看,它是在做测量透明化。但更深层的意义是:WBD 在自己的业务范围内解决问题,而不是等行业标准化。具体来说,WBD 直接与多家测量提供商整合,获得他们的实时数据。WBD 的客户可以看到不同提供商的数据,以及它们的差异。WBD 不试图“选择”哪个提供商是“正确的”,而是展示所有的数据和差异。这是一个聪明的策略,因为它不违背行业习惯,仍然使用 Nielsen 作为主要货币;同时给予客户选择权和透明度,看到实时数据和差异;还推动行业朝着“透明对话”而不是“单一真相”的方向演进。
策略三是发布这份白皮书,公开讨论差异。
最激进的策略是发布这份白皮书,汇总 50 多场真实营销活动的数据,系统性地拆解五个变量的影响。这不是一份宣传材料。这是一份行业诚实交流的邀请。通过这份白皮书,WBD 在说:“我们知道有问题,我们有数据证明问题的规模,我们不想隐瞒,我们想讨论。”
广告主该怎么办:四个必问 + 三步行动
对于真正要做决策的广告主,关键问题只有一个:我该信任哪个数据?白皮书给出了四个该追问提供商的问题——
① 受众域有多大、怎么定义的?分母决定了触达率的高低,也决定了 CTV 看起来是高效还是低效。② 身份匹配用了哪些第三方数据源?匹配率高不等于更准,可能只是更激进的假设。③ 曝光门槛是几秒、依据是什么?1 秒和 5 秒给出的是两个完全不同的触达数字。④ 覆盖了哪些渠道,社交和音频算不算?答案几乎总是“部分覆盖”——那它给的就不是“统一触达”,而是“部分触达”。
这四个问题的共同点是:没有一个有标准答案,但每一个都会实实在在地改变你看到的数字。
问清楚之后,真正的功夫在落地。有三步可以落地:
第一,不要单信一家提供商。至少获取两家不同提供商的数据,对比他们的数字差异,理解差异的来源,使用较低的数字作为保守估计,较高的数字作为乐观估计。
第二,把触达和频率拆开看。不要只看“触达人数”,也要看“平均频率”。一个报告 200 万触达、频率 1.5x 的营销活动,比报告 250 万触达、频率 1.2x 的营销活动,前者质量可能更高。但这需要提供商提供详细的触达分布数据。
第三,往前走两步,别停在“看报告”。中期,基于自有数据(CRM、网站行为)建自己的触达模型,去校验第三方、发现系统性偏差,并投资 CDP/DMP 这类能整合多渠道的工具,从“单渠道触达”转向“用户旅程归因”;长期,参与 ANA、IAB 的标准讨论,向提供商提需求,支持愿意做 MRC 认证的那些。
结论:从“寻求真相”到“理解不确定性”
白皮书的标题是《The Unified Reach Paradox》。但或许更准确的说法应该是:《The Measurement Fragmentation Reality》。
这不是一个“悖论”——悖论暗示存在一个可以解决的逻辑矛盾。现实不是这样。测量的分裂是多个结构性因素的结果:生态的复杂性,CTV 的多样性,包括 AVOD、SVOD、第一方与第三方数据、共同观看等,没有简单的标准化方案;利益的冲突,不同参与者,包括平台、测量提供商、广告主,对“最优标准”有不同的定义;权力的分散,没有足够强大的单一权威来强制统一标准。
广告主需要做的,不是寻求一个永不存在的“单一真相”,而是学会在多个相互竞争的数据版本之间做出知情决策。这意味着了解每个数字背后的假设,对测量的不确定性有现实的预期,用多个数据源交叉验证,基于效果数据,比如销售、品牌提升等,而不仅仅基于触达数据来评估营销活动,对测量提供商保持适度的怀疑。
如果 CTV 广告支出真的会在 2028 年超越线性电视,这场测量之战的结果将深刻影响整个行业的预算分配。目前的状况是:谁控制了测量定义,谁就间接控制了预算流向。WBD 这份白皮书的真正价值不在于“解决”问题,而在于透明地暴露问题,让所有参与者都能看清这个生态中的真实力量关系。在这个信息不对等的生态中,最大的竞争优势不是拥有最好的数据,而是最深刻地理解数据的局限性和背后的假设。
美国市场 CTV 广告支出预计将在 2026 年达到 379.5 亿美元,同比增长 14.5%,并有望在 2028 年超越线性电视广告。当预算加速从传统电视向流媒体迁移,“一场跨电视和流媒体的广告营销活动触达了多少人”这个问题,却变得越来越难以回答。Warner Bros. Discovery(WBD)最新发布的白皮书《The Unified Reach Paradox》,正是对这一问题的正面回应。
这份报告联合 Advertiser Perceptions 调研了 154 位广告和营销决策者,同时对 Comscore、Innovid、iSpot、Samba TV 和 VideoAmp 这五家测量提供商的方法论进行了并行评估,覆盖超过 50 场真实广告营销活动。
但真正值得探讨的,是“哪些不一样会真的改变决策”。有些差异只是口径之别,有些却足以让同一笔预算做出相反的选择:分清这两者,才是读懂“统一触达”的前提。
白皮书的核心结论可以用一句话概括:在跨屏广告的世界里,统一触达的“统一”二字,目前还停留在概念层面。
核心矛盾:CTV 预算在涨,测量尺子却在分裂
eMarketer 的预测显示,2025 年美国 CTV 广告实际支出为 333.5 亿美元,2026 年预计增至 379.5 亿美元,2028 年将达到 468.9 亿美元并超过线性电视。
Netflix 广告层、Disney+ 广告层、Prime Video 的 NBA 赛事直播等新增库存,以及 2026 年美国中期选举带来的政治广告需求,都在推动 CTV 广告盘子持续扩大。但广告预算的迁移速度,已经远远超过了测量标准统一的进度。
白皮书援引调研数据指出,86% 的代理商和营销人员认为统一触达目前被低估,90% 的人认为它应该在媒体策划和营销活动评估中扮演更重要的角色。与此同时,73% 的广告主和代理商将统一触达列为“最重要的缺失数据点”,但真正能在投放过程中拿到去重跨屏数据的只有三分之一甚至更少。也就是说,七成以上的营销人在为触达买单,CTV 的购买决策却建立在一组各自为政、无法比较的数据之上。
报告显示,仅受众域估算一项,五家提供商就从约 1 亿家庭到 1.325 亿家庭不等,差距超过 3200 万。这意味着同一场营销活动,仅仅因为分母不同,触达率就可能被抬高或压低 20% 以上。再加上身份匹配率在 5% 到 48% 之间波动、曝光定义从 1 秒到 5 秒不等,统一触达的输出差异已经不是精度问题,而是基线问题。91% 的广告主和代理商也认为,不同方法论可能对同一场营销活动产生显著不同的统一触达估算。当广告主根据这些差异数据做出投放决策时,他们实际上是在赌博,而不是在决策。
五层危机:同一场营销活动,为何产出不同触达数字?
WBD 白皮书最具行业价值的部分,在于它系统性地拆解了导致统一触达估算分化的五个关键变量。报告将其称为“差异驱动因子”,并明确指出:这些差异不再是理论层面的,它们正在真实营销活动中表现为不同的数字,对媒体策划和价值评估产生实质性影响。
1. 受众域的"三分之一鸿沟":分母本身就不一样
受众域是统一触达的“分母”。它决定了触达率这个百分比到底除以多大的基数。而五家提供商给出的分母差得惊人:Comscore 约 1 亿家庭、VideoAmp 约 1.207 亿、Samba TV 约 1.255 亿、Innovid 约 1.28 亿、iSpot 约 1.325 亿。最大差距约 3250 万家庭(iSpot 对 Comscore),接近最小分母的三分之一。
这超过 30% 的差异意味着,不同提供商根本不是在测量“同一场营销活动”——它们是在把同一场投放,投射到不同版本的受众总体之上。
这意味着,一场投放1000 万家庭触达的营销活动,用 Comscore 的分母算触达率是 10%,用 VideoAmp 的分母算约 8.3%,用 Innovid 的分母算约 7.8%。同样的绝对触达数字,相对触达率可以相差 2 到 3 个百分点。而在媒体策划中,1 个百分点的触达率差异可能意味着数百万美元的预算重新分配。
这背后是数据源和加权逻辑的根本分裂。Comscore 的方法只覆盖传统付费电视家庭,完全忽视了约 40% 到 45% 已经放弃 MVPD、转向纯流媒体或免费流媒体的家庭。Samba TV 依赖 Nielsen 的定义,而 Nielsen 本身也在经历数据质量危机。VideoAmp 最依赖模型假设,如果假设错误,差异会被放大。不同提供商对“什么叫一个有效的电视收看家庭”有完全不同的定义。这不是精度问题,这是定义权的争夺。
当预算从线性电视迁移到 CTV 时,广告主面临一个困境:如果用 Comscore 的受众域(约 1 亿,最小),CTV 看起来更有效,因为分母小、触达率更高;如果用 iSpot 的受众域(约 1.325 亿,最大),CTV 看起来更低效,因为分母大、触达率更低。
同样的 CTV 投资决策,会因为你选择相信哪家提供商而产生相反的 ROI 评估。
2. 身份匹配的“43% 鸿沟”:连接器本身在漏数据
如果受众域是分母,身份匹配就是分子与分母之间的连接。它决定了哪些跨设备、跨平台的行为属于同一个人。根据白皮书的数据,不同提供商的身份匹配率在 5% 到 48% 之间波动。假设一个消费者在周一晚上 8 点用手机 APP 看了 Netflix,周二中午用电视看了同一部剧。在消费者眼中,这是同一个人的两次接触。但在测量世界中,如果提供商的身份匹配率只有 5%,那么这两次接触有 95% 的概率被视为两个不同的人;如果身份匹配率是 48%,这两次接触有 52% 的概率被视为两个不同的人。
报告的第三方合作伙伴矩阵显示,各家接入的数据源数量差别很大:Comscore、VideoAmp 接入了较多的第三方数据源,iSpot、Innovid 相对少,Samba TV 则更多依赖自有 ACR 和 Nielsen。接入的匹配键越多,理论上越容易把跨设备行为归到同一个人,但报告也提醒:更激进的匹配同样可能把不同的人错误合并,匹配率高并不等于更准。
这里有个常被忽略的权衡:接入更多第三方数据源,往往意味着更复杂的数据架构和更高的测量成本,这部分成本通常会转嫁给买方;而方法更简洁的提供商成本更低,但覆盖和匹配能力可能受限。于是买方实际上要在“更贵但更全”和“更省但更窄”之间做取舍。
身份匹配失败会产生两种对立的错误。假阳性,即同一个人被计算为多个人,一个消费者在手机、平板和电视上看同一个广告被计为 3 次触达,结果触达被高估,但每次接触的频率被低估。假阴性,即不同的人被错误地合并为同一个人,一个家庭中的两个成员分别在手机和电视看广告被合并为 1 次触达,结果触达被低估,频率被高估。白皮书没有给出明确答案说哪家提供商在哪个方向上出错。这意味着,广告主无法判断他们是在高估还是低估真实触达。这可能比数据不准确更危险。
3. 曝光定义的“4 秒之战”:什么算看过?
对于数字视频广告,IAB 和 MRC 有明确标准:50% 像素在视区内、持续 2 秒以上。但这套标准是为“人盯着屏幕看”的数字环境设计的,搬到客厅电视上就回答不了真正的问题——电视开着,屏幕前到底有没有人在看?共视、离屏、甚至电视已关而广告仍在投放(只有背景声),都是这套标准覆盖不到的地方。
这也是报告给出的信号:各家对“什么算一次曝光”的定义差异很大,尤其是在线性电视上,时长门槛从 1 秒到 5 秒不等。
门槛严的一端,只把观看 5 秒及以上的人算作“触达”,数字更低,但观众质量更高;门槛松的一端,哪怕只看了 1 秒也计入,数字更高,但掺进大量“扫一眼”的观众。实际影响有多大?假设一场营销活动中有 30% 的观众只看了 1 到 2 秒,70% 看了 5 秒以上,用 1 秒标准会报告 1000 万次触达,用 5 秒标准会报告 700 万次触达,差异多达 42.8%。更讽刺的是,这个差异与“广告是否有效”的问题直接相关。一个只看 1 秒的用户是否算“被触达”?他可能只是在快进或找遥控器。但从测量提供商的角度,1 秒已经足够计入一次“曝光”。
CTV 广告测量还面临一个更深层的问题:如何处理共同观看?假设一个家庭有两个人坐在一起看电视,当一个 30 秒的广告播放时,Innovid 的定义是“逐秒追踪观看行为”,如果两个人都在,计 2 个曝光;Comscore 的定义可能基于聚合信号,计 1 个家庭级曝光;VideoAmp 的方法可能用概率模型估算有多少家庭成员在观看。
同样一次播放、同样的物理现象,三套系统却报出三个数字——分歧从源头就开始了。
4. 平台覆盖的“围墙花园陷阱”:被遗漏的触达等于不存在的触达
这可能是五个变量中最被忽视,但影响最深远的一个。根据白皮书引用的 Advertiser Perceptions 数据,2025 年 8 月调研了 302 位 CTV/流媒体决策者,超过 50% 的 CTV 广告主正在将社交媒体、流媒体音频或数字展示广告与 CTV 结合进行全渠道投放。但这里有个致命的问题:没有单一的测量提供商能够提供跨 CTV、社交媒体、音频和展示的统一触达数据。为什么?因为社交平台,包括 Meta、TikTok、YouTube,运营着各自的“围墙花园”模式,它们只向有限的合作伙伴开放广告测量数据。大多数第三方测量提供商无法获得完整的社交广告投放和触达数据。结果是,当一个广告主投放一个全渠道营销活动,比如 CTV + Instagram + TikTok + 程序化展示,他得到的“统一触达”报告,实际上是不完整的触达。
具体缺陷有多大?假设一个营销活动的总投放分布是:CTV 占 40% 预算,有完整的测量数据;社交媒体占 35% 预算,缺乏跨平台测量;程序化展示占 15% 预算,有测量但不与 CTV 去重;音频占 10% 预算,单独孤立的测量。那么,任何“统一触达”数字都遗漏了至少 35% 到 45% 的投放数据。
更严重的是,当数据不完整时,归因变得毫无意义。假设一个消费者的客户旅程是:看到 CTV 广告但没有点击,在 Instagram 看到同一个品牌的广告但没有点击,在 Google 搜索后点击进去购买。传统的“最后点击”归因方式就会把所有转化归功于 Google 搜索。但如果 CTV 和 Instagram 的数据没有统一标准去重和识别,这个客户旅程就无法被准确追踪。白皮书指出,缺乏统一报告和跨渠道归因正是当前 CTV 广告主面临的最大挑战。
5. 人口统计与共视模型的“罗生门”
最后一个变量看似最直白,但实际上最易被误读。不同提供商报告触达时采用不同的颗粒度:
设备层级,每个设备计为一个独立单位,优点是最精准的物理事实,缺点是无法反映跨设备的“真实人”触达;
家庭层级,以家庭为单位报告,典型的 CTV 测量方式,优点是与媒介策划的“家庭触达”概念一致,缺点是假设家庭内所有人都看到广告;
个人层级,以个人为单位报告,最精细但最难测量,优点是最接近“真实触达”,缺点是需要准确的共视模型,而这个模型最容易出错。
白皮书的关键发现是:即使在家庭层级上,不同提供商对“家庭内有多少人在看”的假设也不同。
假设这个家庭有 3 个成员,一个 30 秒的广告播放。方法 A 假设所有人都在看,报告 1 个家庭触达等于 3 个人口统计触达;方法 B 采用被动数据推断,根据过去的观看行为、时间、设备活跃度等推断可能有多少人在看,报告 1 个家庭触达等于 1.8 个人口统计触达;方法 C 采用概率模型估算,使用复杂的机器学习模型,基于成千上万个信号估算共视,报告 1 个家庭触达等于 2.3 个人口统计触达。
同样的物理事实,广告播放了一次,三套系统报告三个不同的人口统计触达:1.0、1.8、2.3,差异高达 130%。这对媒体策划意味着什么?当广告主需要基于“有多少人看过这个广告”来计算 CPM 时,这个差异直接影响价格。同样的 100 万家庭触达,用方法 A(每家庭 3 人)报告 300 万人,用方法 C(每家庭 2.3 人)报告 230 万人。CPM 的计算人数基数一个是 300 万、一个是 230 万。同样的投放,CPM 差异 30%。而广告主通常会根据 CPM 来判断是否划算。较低的 CPM 会让 CTV 看起来比线性电视更便宜。但这种“便宜”可能只是测量假设的差异,而不是真实的媒体价值差异。
为什么行业允许这种分裂存在?
到这里,我们可以看到五个变量造成的分裂。但更根本的问题是:为什么行业允许这种分裂存在?在线性电视时代,Nielsen 是唯一的“官方”测量标准。虽然有人批评 Nielsen 的方法,但至少是统一的。所有人用同一套定义、同一份数据、同一套假设。但 Nielsen 在 CTV 领域的主导地位在瓦解。
今年夏天,VideoAmp 和 Nielsen 的 Nielsen One Ads 相继退出了 MRC(媒体评级委员会)的认证流程,VideoAmp 称计划 2027 年重新评估。但在另一边,由买卖双方组成的美国联合行业委员会(U.S. JIC)在今年 9 月把 Comscore、iSpot、VideoAmp 三家重新认证为 2026–2028 周期的交易货币(即广告买卖双方用来结算的测量标准)。VideoAmp 退出 MRC、却在 JIC 拿到续期,这并不矛盾——MRC 和 JIC 本身就是两套不同的认证体系;而 Nielsen 则游离在 JIC 之外,自推 Nielsen One。
这反映了一个更大的权力转移:Nielsen 原本拥有唯一的官方认证,可以强制行业采用统一标准。但在 CTV 的多元化生态中,Nielsen 失去了这种强制力。没有单一权威的认证机构,就没有单一的标准。
MRC 理论上应该是确保测量标准的一致性。但白皮书显示,在 CTV 领域,MRC 认证变成了一个“可选项”。为什么?因为通过 MRC 认证需要投入大量资源进行第三方审计和流程改进。CTV 的特殊性,包括全屏、共同观看、碎片化等,使得线性电视的 MRC 标准难以直接适用。当没有单一的官方标准时,提供商可以通过“自己的标准”来获得竞争优势。结果是:一些提供商做了 MRC 认证,一些没做,做了和没做的提供商却在同一市场竞争,用不同的标准报告数据。
白皮书虽然没有直言,但却暗示了一个尴尬的事实:对于 CTV 广告测量,IAB 和 MRC 至今没有发布一个公认的、令行业满意的标准。因为 CTV 的多样性太大,从 AVOD 到 SVOD 到 TVOD,从第一方数据到第二方再到第三方,从智能电视 ACR 到机顶盒到 APP,没有一套标准能够覆盖所有场景。每家测量提供商都有自己偏好的方法,这方法可能恰好是他们最擅长的。而社交平台、内容平台、广告技术平台各自为政,没有动力采用统一标准。
WBD 的“双轨策略”:承认现实,推动渐进改革
在这样的混乱中,WBD 的做法很有意思。
策略一是与 Nielsen 签订多年期协议,维持现状。
WBD 继续使用 Nielsen 的 Big Data + Panel 作为 Upfront 的货币基础,并计划在 2026 年接入 Nielsen 的高级受众能力。
这个决策的含义是:WBD 承认现在不能违背 Nielsen,也无法绕过 Nielsen。这是务实的。虽然 Nielsen 存在诸多问题,但它仍然是整个行业的标准。绕过它会让 WBD 在媒体买卖方都面临摩擦。
策略二是推出 Always-On Measurement 仪表盘,从事后报告到实时决策。
WBD在2026年5月推出了“Always-On Measurement & Attribution Dashboard”,将测量从营销活动后报告转变为营销活动进行中的实时决策。这个策略的真正意义是什么?
表面上看,它是在做测量透明化。但更深层的意义是:WBD 在自己的业务范围内解决问题,而不是等行业标准化。具体来说,WBD 直接与多家测量提供商整合,获得他们的实时数据。WBD 的客户可以看到不同提供商的数据,以及它们的差异。WBD 不试图“选择”哪个提供商是“正确的”,而是展示所有的数据和差异。这是一个聪明的策略,因为它不违背行业习惯,仍然使用 Nielsen 作为主要货币;同时给予客户选择权和透明度,看到实时数据和差异;还推动行业朝着“透明对话”而不是“单一真相”的方向演进。
策略三是发布这份白皮书,公开讨论差异。
最激进的策略是发布这份白皮书,汇总 50 多场真实营销活动的数据,系统性地拆解五个变量的影响。这不是一份宣传材料。这是一份行业诚实交流的邀请。通过这份白皮书,WBD 在说:“我们知道有问题,我们有数据证明问题的规模,我们不想隐瞒,我们想讨论。”
广告主该怎么办:四个必问 + 三步行动
对于真正要做决策的广告主,关键问题只有一个:我该信任哪个数据?白皮书给出了四个该追问提供商的问题——
① 受众域有多大、怎么定义的?分母决定了触达率的高低,也决定了 CTV 看起来是高效还是低效。② 身份匹配用了哪些第三方数据源?匹配率高不等于更准,可能只是更激进的假设。③ 曝光门槛是几秒、依据是什么?1 秒和 5 秒给出的是两个完全不同的触达数字。④ 覆盖了哪些渠道,社交和音频算不算?答案几乎总是“部分覆盖”——那它给的就不是“统一触达”,而是“部分触达”。
这四个问题的共同点是:没有一个有标准答案,但每一个都会实实在在地改变你看到的数字。
问清楚之后,真正的功夫在落地。有三步可以落地:
第一,不要单信一家提供商。至少获取两家不同提供商的数据,对比他们的数字差异,理解差异的来源,使用较低的数字作为保守估计,较高的数字作为乐观估计。
第二,把触达和频率拆开看。不要只看“触达人数”,也要看“平均频率”。一个报告 200 万触达、频率 1.5x 的营销活动,比报告 250 万触达、频率 1.2x 的营销活动,前者质量可能更高。但这需要提供商提供详细的触达分布数据。
第三,往前走两步,别停在“看报告”。中期,基于自有数据(CRM、网站行为)建自己的触达模型,去校验第三方、发现系统性偏差,并投资 CDP/DMP 这类能整合多渠道的工具,从“单渠道触达”转向“用户旅程归因”;长期,参与 ANA、IAB 的标准讨论,向提供商提需求,支持愿意做 MRC 认证的那些。
结论:从“寻求真相”到“理解不确定性”
白皮书的标题是《The Unified Reach Paradox》。但或许更准确的说法应该是:《The Measurement Fragmentation Reality》。
这不是一个“悖论”——悖论暗示存在一个可以解决的逻辑矛盾。现实不是这样。测量的分裂是多个结构性因素的结果:生态的复杂性,CTV 的多样性,包括 AVOD、SVOD、第一方与第三方数据、共同观看等,没有简单的标准化方案;利益的冲突,不同参与者,包括平台、测量提供商、广告主,对“最优标准”有不同的定义;权力的分散,没有足够强大的单一权威来强制统一标准。
广告主需要做的,不是寻求一个永不存在的“单一真相”,而是学会在多个相互竞争的数据版本之间做出知情决策。这意味着了解每个数字背后的假设,对测量的不确定性有现实的预期,用多个数据源交叉验证,基于效果数据,比如销售、品牌提升等,而不仅仅基于触达数据来评估营销活动,对测量提供商保持适度的怀疑。
如果 CTV 广告支出真的会在 2028 年超越线性电视,这场测量之战的结果将深刻影响整个行业的预算分配。目前的状况是:谁控制了测量定义,谁就间接控制了预算流向。WBD 这份白皮书的真正价值不在于“解决”问题,而在于透明地暴露问题,让所有参与者都能看清这个生态中的真实力量关系。在这个信息不对等的生态中,最大的竞争优势不是拥有最好的数据,而是最深刻地理解数据的局限性和背后的假设。
本文来源:【探显家Attention】公众号
版权归原作者所有,仅用于分享交流
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。
责任编辑:赵莹
24小时热文
流 • 视界


专栏文章更多
- [探显家] 五家测量提供商,五个不一样的答案:CTV “统一触达”的悖论 2026-10-02
- [常话短说] 【曝】某广电公司“暴雷”?! 2026-10-01
- [探显家] IAB重新定义视频广告:从“渠道分类”走向“观看体验” 2026-09-29
- [常话短说] 【解局】广电一领导涉嫌严重违纪违法! 2026-09-29
- [常话短说] 【解局】广电与移动深化合作?! 2026-09-28
