


10月的海外短剧市场,出现了一个不太对称的画面。
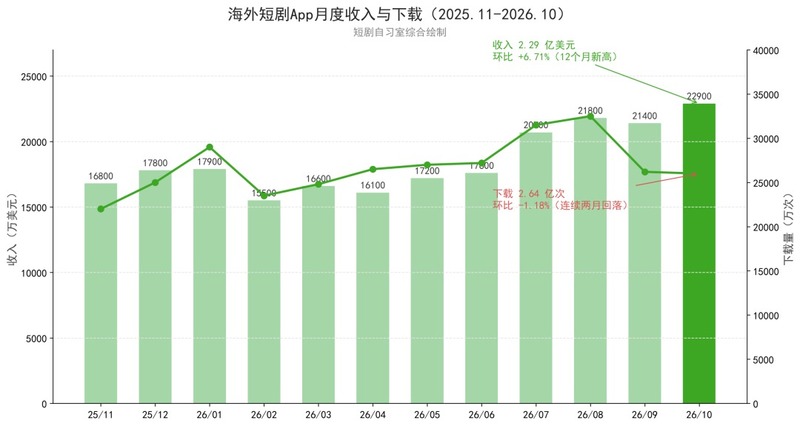
10月全球海外短剧App(剔除中国大陆及港澳台)IAP净收入(后续简称“收入”)2.2853亿美元,环比涨6.71%,创下近12个月新高;下载量2.643亿次,环比跌1.18%,从8月3.309亿次的高点算起已经连跌两月。一边是收入冲顶,一边是下载收缩,量跌价升是10月最清晰的标签。
比大盘涨跌更值得看的是增长的位置。全市场收入比9月多了1,437万美元,DramaBox一款就贡献了582万美元,占净增量的四成;收入TOP10份额升到80.00%,TOP10之外的所有App合计收入少了189万美元。
榜单:收入看DramaBox,下载看BlinkDrama
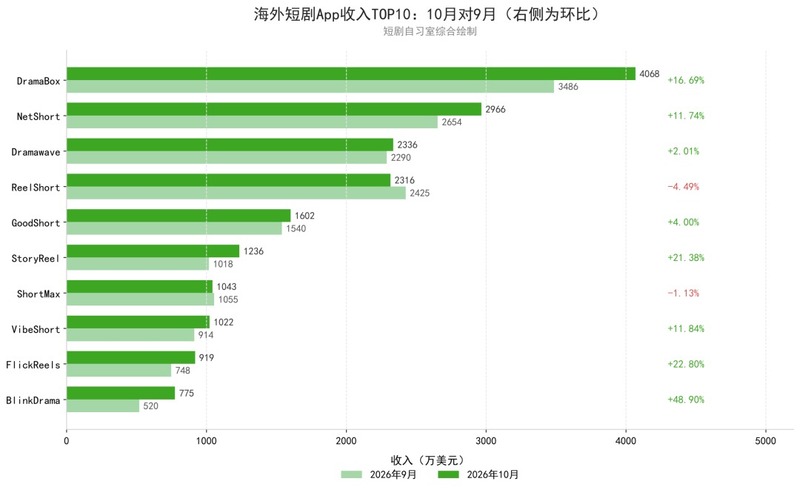
收入侧的头部在10月进一步拉开。DramaBox以4,068万美元继续领跑,环比涨16.69%,份额升到17.80%,领先第2名NetShort 4.82个百分点。第3位换成了Dramawave,ReelShort退到其后。
第6到第10名是10月增长最集中的一段:StoryReel、FlickReels、VibeShort集体上冲,BlinkDrama涨48.90%升到第10位;My Muse从第22名升到第14名,涨幅超过九成。另一头,Shortical和Kalos TV跌出前20,前20里的中腰产品收入普遍回落。
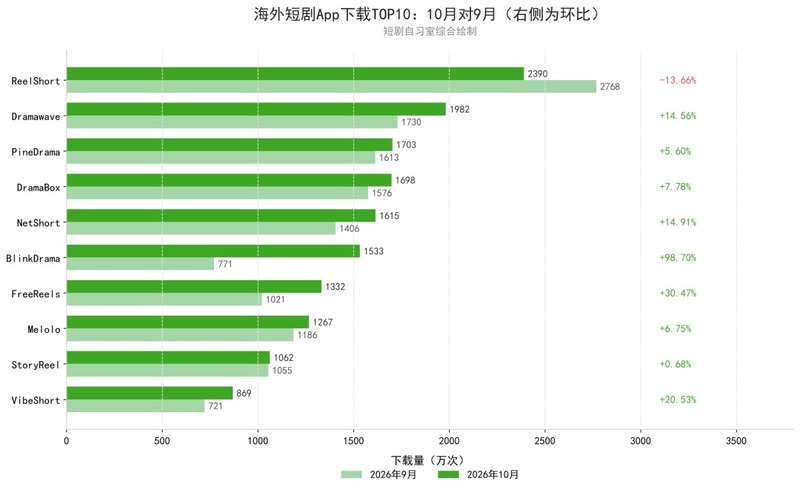
下载榜首仍是ReelShort,但领先优势变薄:10月下载2,390万次,环比跌13.66%,份额从10.35%降到9.06%,是下载前20里降幅最大的一款。值得关注的产品是BlinkDrama——今年5月上线的App,10月下载1,533万次,几乎翻倍,从第9名冲到第6名,份额提升2.92个百分点,是下载榜上份额涨幅最大的一款。
下载前20里有两款新进榜App:ReelMax和Short TV,都只有Android版,收入接近0。另一面是几条曲线在快速下坠:Passion Drama Pro、DashReels和Sua Novela的下载跌幅都在七成以上,DashReels从201万次掉到15万次。
头部集中度:TOP10之外在失血
10月最值得看的,是集中度的变化。
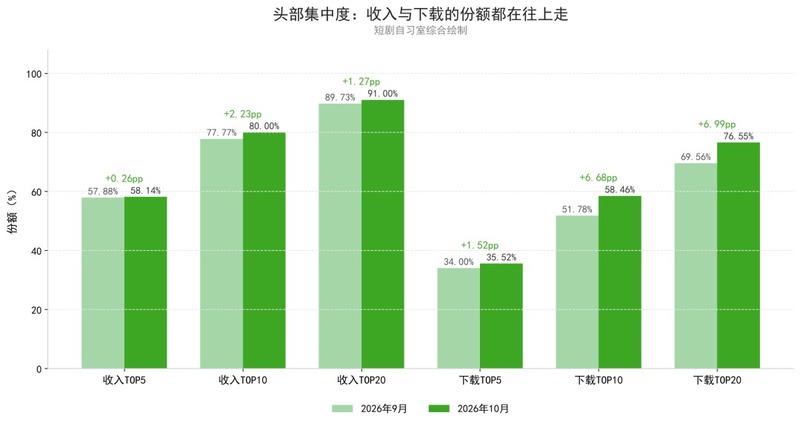
收入TOP10份额从77.77%升到80.00%,集中度进一步提高。10月收入上涨的部分全部由前10名完成,把增量拆开看:前5名合计多了892万美元,第6到第10名多了734万美元。而TOP10之外的App合计少了189万美元(−3.97%)。
下载端集中得更快。TOP10份额从51.78%跳到58.46%,一个月涨了6.68个百分点;TOP20从69.56%升到76.55%。TOP20之外的App合计少了1,945万次下载,降幅23.89%。
量在退,钱在进。RPD(每下载对应收入)从8月的0.6595美元升到9月的0.8007美元、再升到10月的0.8647美元,而4到8月这个数字一直在0.5969到0.6595之间震荡。
区域:美国扛起收入,拉美和土耳其拿走下载
收入端几乎全面上涨。108个覆盖市场里,收入下降的5个国家合计只少了41万美元,上涨的市场合计多了1,492万美元。美国以7,006万美元继续居首,环比涨8.16%,份额升到30.66%,一国贡献了海外收入净增量的36.8%。韩国、巴西领涨,均超11%;澳大利亚、德国、英国在9%上下,泰国从第12升到第10。收入前十里只有日本和法国基本走平,份额被摊薄。
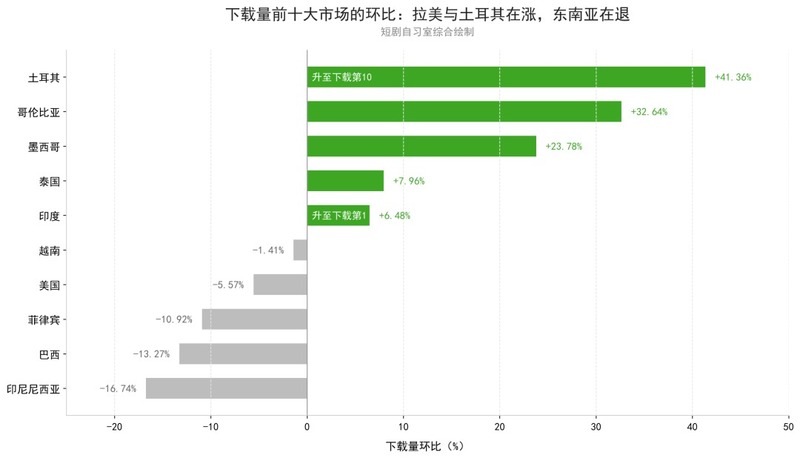
美国最值得琢磨的是它的内部结构:下载是下降的(2,093万次,−5.57%),收入却涨了8.16%,RPD从2.92美元升到3.35美元。这轮增长几乎全部来自DramaBox——它在美国单独多赚了427万美元,占美国净增量的80.7%。方向相反的是ReelShort,美国收入减少78.6万美元,份额掉2.17个百分点。
下载端的地理版图换了一组。印度涨6.48%至3,338万次,取代印度尼西亚坐上第1;土耳其涨41.36%,从第12升到第10;哥伦比亚涨32.64%,墨西哥涨23.78%。跌幅最大的是印度尼西亚(−16.74%,丢掉第1)、巴西(−13.27%)和菲律宾(−10.92%)。印度尼西亚收入还小涨1.40%,下载和收入在这里又一次分道扬镳。
墨西哥和巴西的方向正好相反:墨西哥下载反弹23.78%,收入基本持平(−0.63%),新增的量还没转化成钱,其中BlinkDrama贡献了墨西哥下载净增量的51.6%;巴西收入涨12.15%,下载却连续第二个月下滑,ReelShort一款就占巴西下载净减量的48.3%。这两国收入、下载前10里全部中国团队背景的出海App,没有一款能确认是本土产品。
用户指标:ReelShort的月活首次登顶
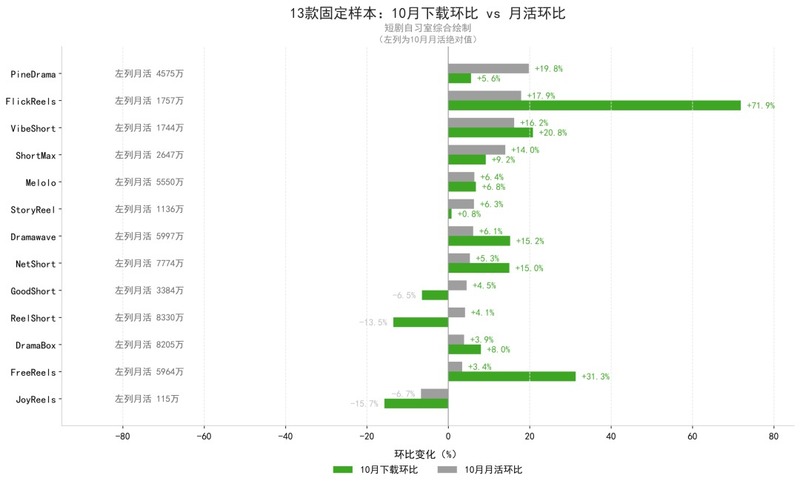
固定追踪的13款App里,10月有11款下载和活跃用户同步增长。
ReelShort的月活10月达到8,330万,环比涨4.1%,三个月来第一次超过DramaBox的8,205万——尽管当月下载跌了13.5%。GoodShort是同样的组合:下载−6.5%,月活+4.5%。JoyReels是样本里唯一两项都降的App。月活涨得最快的是PineDrama(+19.8%)和FlickReels(+17.9%),头部几款都落在+3.9%到+6.1%之间。
下载和月活方向背离,更多反映的是老用户留在了盘子里,买量端并没有变多;放到付费来源里看,ReelShort的付费展示下载还在两位数下滑,这个信号和它创下的月活新高放在一起看才有意义。
留存上,FreeReels和Melolo的D30都是9.9%,PineDrama 7.7%,其余10款集中在2.1%到3.1%之间,DramaBox、ReelShort、NetShort三家在一个月内基本没变。使用时长只到9月,Melolo(96分钟)和PineDrama(60.5分钟)明显高于其余App的9.3到27.9分钟区间。
下载来源这块,10月有一个高度一致的现象:13款App的第一大来源全部是付费展示,占比在48.5%到73.0%之间。变化最大的是FreeReels,付费展示下载涨48.9%,它当月31.3%的下载增长基本都来自这一项;ReelShort则相反,付费展示减少15.9%、付费搜索减少18.6%,和它下载的整体下滑同向。
重点关注:BlinkDrama 加速,ReelShort 失速
两款方向相反的产品,构成了10月最值得盯的一组对照。
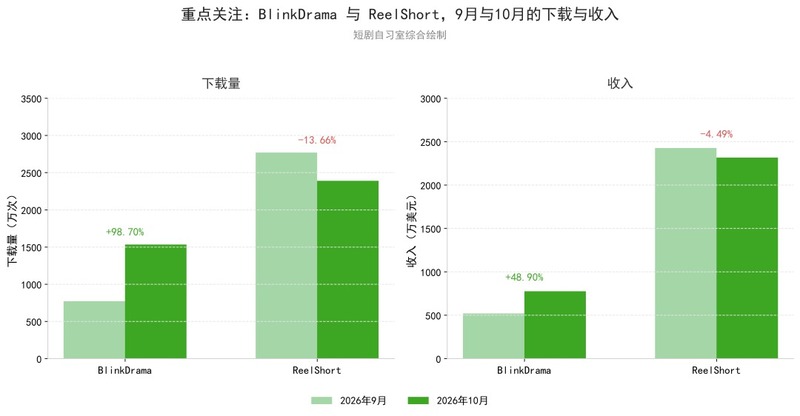
BlinkDrama是今年5月上线的App。10月下载1,533万次(+98.7%)、收入775万美元(+48.9%),从9月的第9、第11名分别升到第6和第10名;月活涨到iOS 318万、Android 524万。它的付费展示下载占比60.2%,9月还只有57.4%,规模扩张仍然跑在付费展示前面。
ReelShort走的是另一条路。10月下载跌13.66%、收入跌4.49%,是美国、巴西、墨西哥几个主要市场同步走弱的结果。它的月活还在涨(8,330万,样本内第一),付费展示下载却在降,接下来的收入增长会更依赖已有用户的付费深度。同一组对照里,FreeReels靠付费展示下载涨48.9%排到了下载第7。
两款放在一起,正好是当下海外短剧的一体两面:一边是靠投放规模快速起量、长期留存还待验证的新产品,一边是靠存量用户付费、流量端已经见顶的老产品。前者的考验在留存和RPD,后者的考验在获客成本。
11月有两个可以直接观察的点:墨西哥那批新增下载能不能转成收入,以及BlinkDrama的付费展示占比会不会继续下滑。
投流:Netshort遥遥领先,女频占七成,逆袭和复仇是最热的词
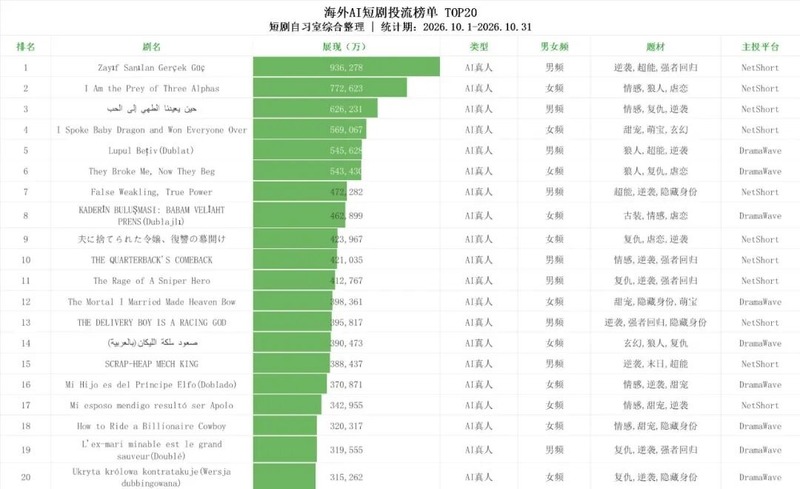
10 月投流榜单收录的 50 部剧目全部为 AI 真人类型。榜单是 TOP50 截断样本,不能据此判断 AI 真人以外的类型情况,但在可见范围内,AI 真人仍是投放的主流内容形态。
性别上女频是绝对主导。50 部剧中女频 36 部、占 72%,男频 14 部、占 28%,比例接近 2.6:1。
题材上,逆袭是最高频的标签。按涉及剧目数从高到低:逆袭(28 部,56%)、情感(22 部,44%)、复仇(18 部,36%)、虐恋(12 部,24%)、甜宠(11 部,22%)、狼人(10 部,20%)、超能与隐藏身份(各 9 部,18%)、玄幻(7 部,14%)、强者回归(6 部,12%)。这十个标签覆盖了全部 50 部剧。逆袭和复仇在高排名剧目中尤其集中 —— 前十名里 7 部带有逆袭或复仇标签。
另外,50 部剧里 26 部使用非英语剧名,西班牙语、土耳其语、葡萄牙语、法语、阿拉伯语等语种都有覆盖,其中 10 部在剧名后标注了配音版本。
说明:数据来源于广大大
数据说明:
数据来源:基于第三方模型估算,非平台实际结算数据;收入为估算 IAP 净收入(已扣商店分成与税费),不含广告与网页支付收入。
统计范围:App Store 与 Google Play 合并,剔除中国大陆及港澳台。
指标说明:MAU按设备计、iOS与Android直接相加未去重,留存为合并口径,下载来源为模型分类估算;国家按商店账户所属国家计算。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
- [常话短说] 【解局】广电发展重要风向标! 2026-11-09
- [高书生] 高书生:各行各业建库忙,关联成网还差“最后一公里” 2026-11-09
