


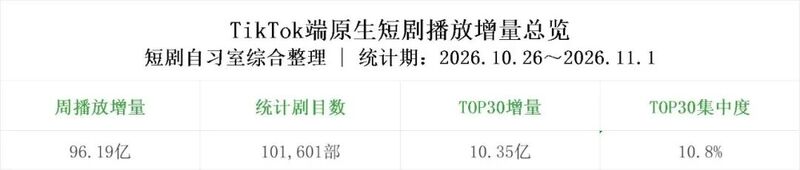
上周(2026.10.26~2026.11.01),TikTok端原生短剧合计实现96.2亿播放增量,环比增长约18.3%,日均增量约13.7亿,增长势头保持强劲。
从增量结构看,TOP30剧目合计贡献10.35亿、占比10.8%,较上一期的12.5%继续回落,头部集中度进一步走低;市场增长更多由榜单之外的腰部和长尾剧目贡献,未过度依赖头部爆款。
从单剧走势到剧场号表现,爆款拉动与规模化供给共同支撑本周增量。
剧目播放增量与市场大盘分析
1、播放增量
上周实现播放增长的剧目合计101,601部,环比增加约6%,增长面进一步扩大,供给端保持活跃。
其中,TOP30剧目合计贡献10.35亿、占全部增量的10.8%,头部集中度处于较低水平。
近九成增量来自TOP30之外,增长继续向腰部和长尾扩散,未依赖少数爆款“包揽”大盘
2、市场大盘与每日走势
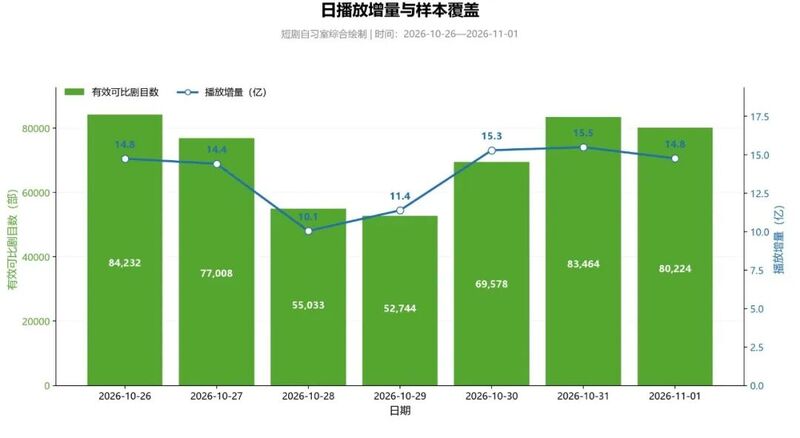
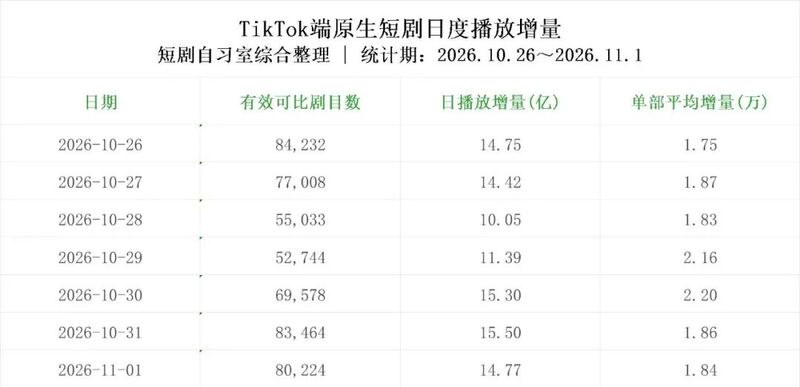
每日增量整体呈“前高—中低—尾回升”走势:10月31日达到15.5亿、为周内最高,周中(10月28—29日)回落至10—11亿区间,10月30日起重回15亿以上,11月1日小幅回落至14.77亿;全周增量均保持在10亿以上,节奏相对平稳。
口径说明:本期展示的是有效可比剧目数。由于统计覆盖的剧目数量增加,整体增量不能完全等同于市场热度增长。
爆款周榜、剧目走势与剧场号影响力分析
1、TikTok热播周榜
集中度与增量分布
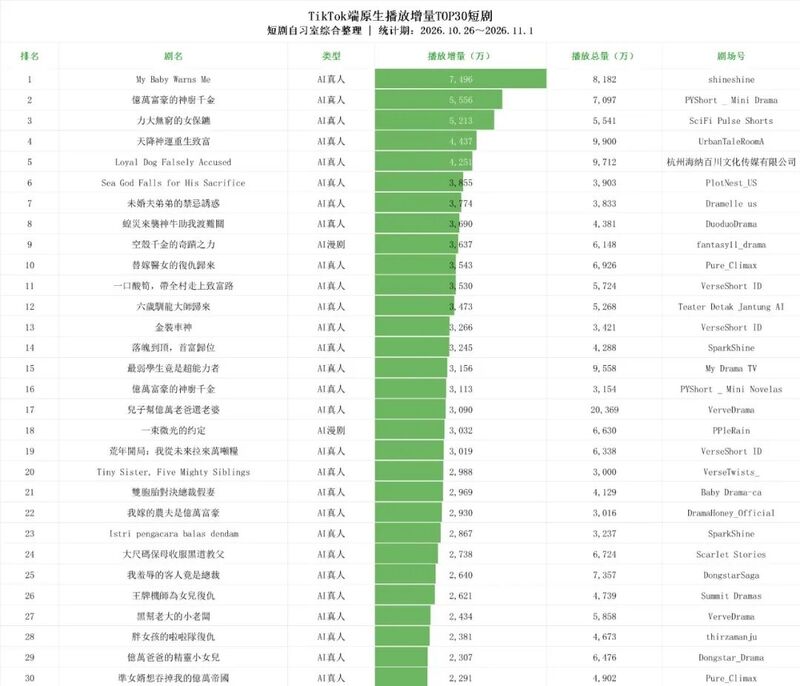
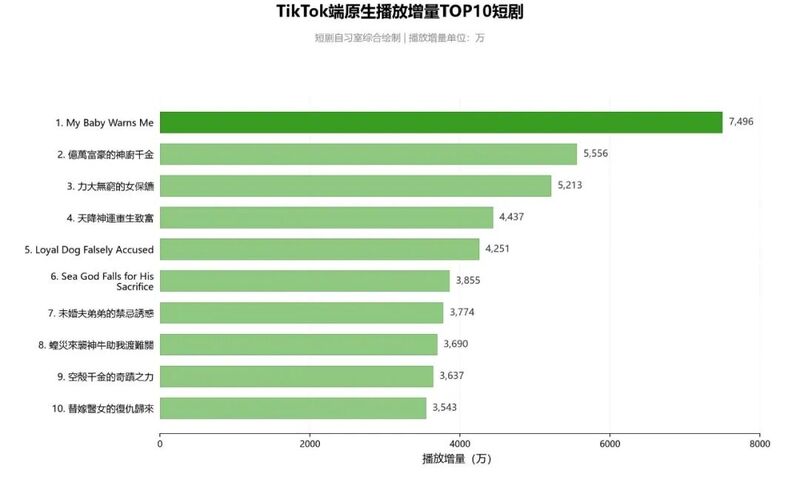
从集中度看,TOP3、TOP10、TOP30分别贡献1.9%、4.7%和10.8%,头部占比有限。分档来看,单周增量超5000万的剧目3部、超2000万44部、超1000万141部,头部爆款数量不多,增量更多落在中长尾梯队。
剧目类型分布
内容类型上,TOP30全部席位首次由AI短剧包揽:AI真人短剧28部、占93%,合计贡献约94%的播放增量;AI漫剧2部。
AI真人短剧包揽榜单前三,单部平均播放增量3459.8万,略高于AI漫剧的3334.5万,头部爆发力更强。
2、剧目走势观察
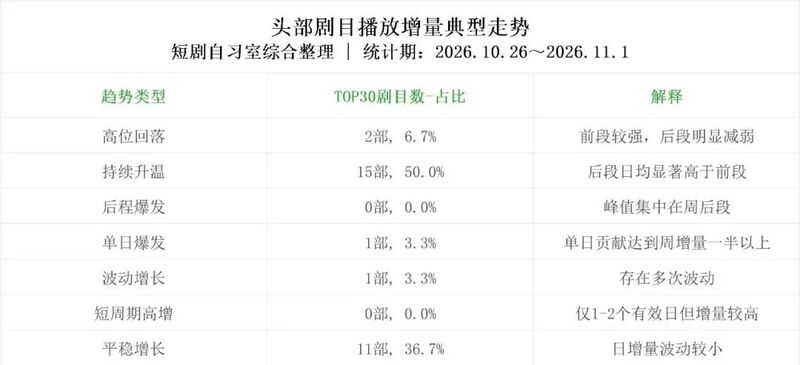
榜首《My Baby Warns Me》全周增量7496万,有效统计7天,峰值出现在10月26日、单日增量1744万,贡献周增量的23.3%;其余日期增量相对平稳,整体呈“平稳增长”走势。
第二名《億萬富豪的神廚千金》全周增量5556万,峰值出现在10月27日、单日增量1442万,贡献周增量的25.9%;增量先高、周中回落、周末回升,整体归为“平稳增长”走势。
3、剧场号表现
榜首剧场号Stellar_Series以2.63亿周播放增量位列第一:旗下457部剧目无一进入TOP30,头部单剧依赖度仅8.6%,增长更多依赖规模化供给覆盖。
第二名剧场号PYShort _ Mini Drama周增量2.24亿,旗下1部剧目进入TOP30,头部单剧依赖度24.8%,爆款带动特征更明显。
格局上,头部剧场号路径分化:多爆款带动、规模覆盖、单一爆款驱动三类并存。
说明:头部依赖度指剧场号的单部剧最高增量对周播放增量的贡献。
总结
综合来看,上周TikTok端原生短剧播放增量保持高位,头部集中度处于低位,增长并未依赖少数爆款,增量分布更趋分散和均衡。
内容形态上,AI真人短剧28部合计贡献9.69亿播放增量,AI漫剧2部合计贡献0.67亿,AI短剧首次包揽TOP30全部席位。
剧场号层面,头部账号则呈现多爆款带动、规模覆盖和单一爆款驱动等不同模式。本周数据再次说明,单剧爆发能够快速拉高榜单表现,而持续、规模化的内容供给,则是支撑长期增长的另一条重要路径。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
