


Fox Corporation(纳斯达克:FOXA、FOX)("FOX"或"公司")公布了截至2026年9月30日的三个月财务业绩。
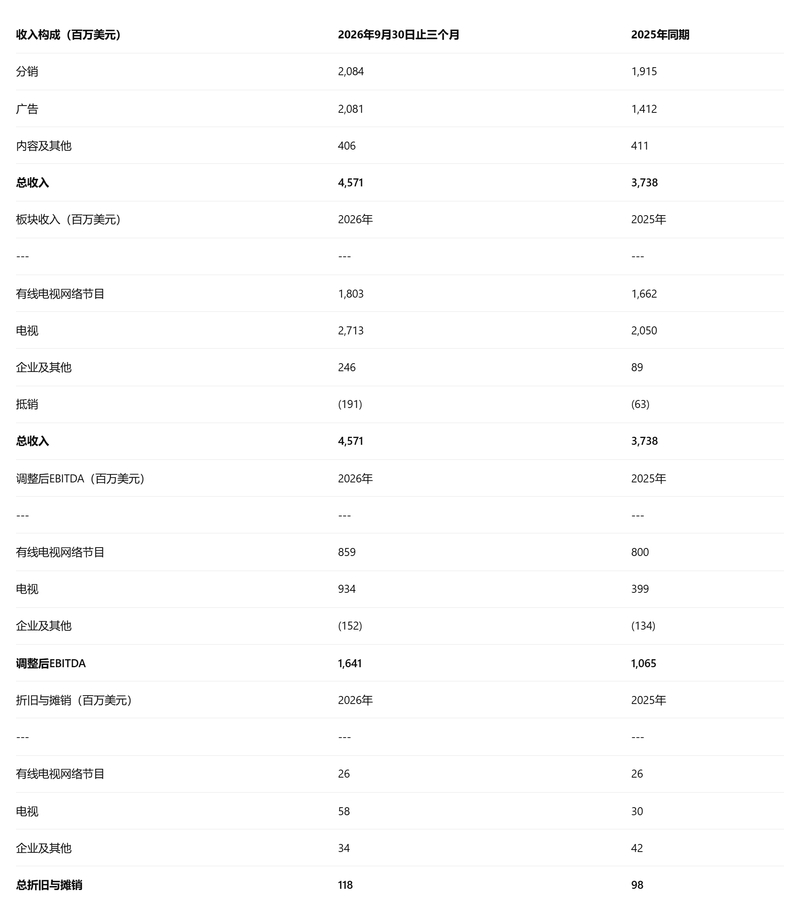
公司报告季度总收入为45.7亿美元,较上年同期增加8.33亿美元,增幅22%。分销收入增长9%,由有线电视网络节目板块10%的增长和电视板块4%的增长推动。广告收入增长47%,主要得益于本年度FIFA男子世界杯("世界杯")的转播、更高的政治广告收入,以及由Tubi AVOD服务带动的数字业务持续增长。内容及其他收入为4.06亿美元,上年同期为4.11亿美元。
公司报告季度净利润为9.57亿美元,上年同期为6.09亿美元。归属于Fox Corporation股东的净利润为9.43亿美元(每股2.20美元),上年同期为5.99亿美元(每股1.32美元)。归属于Fox Corporation股东的调整后净利润¹为10.9亿美元(每股2.54美元),上年同期为6.86亿美元(每股1.51美元)。
季度调整后EBITDA²为16.4亿美元,较上年同期增加5.76亿美元,增幅54%,上述收入增长被更高的费用部分抵消。费用增加主要由于更高的体育节目版权摊销和制作成本(由本年度世界杯转播带动)以及更高的数字内容成本。
就业绩发表评论时,执行董事长兼首席执行官拉克兰·默多克表示:
"FOX在2027财年开局出色,第一季度收入和调整后EBITDA均创纪录,广告和分销收入均实现强劲增长。我们以FIFA男子世界杯的出色表现开启新财年,随后是大学橄榄球和NFL赛季揭幕,以及活跃的国家和地方选举周期。这些事件为公司各业务板块带来强劲贡献,反映出我们正在执行的聚焦战略以及我们内容和品牌的实力。这些创纪录的业绩,加上我们在各业务中持续看到的强劲势头,让我们对以审慎和有纪律的方式为股东创造价值充满信心。"
运营业绩回顾
有线电视网络节目板块
该板块季度收入为18.03亿美元,较上年同期增加1.41亿美元,增幅8%。分销收入增加1.10亿美元(增幅10%),主要由于合同价格上涨和平均用户数增加。广告收入增加2800万美元(增幅8%),主要由于更高的体育广告收入(包括本年度世界杯转播),部分被数字新闻广告收入下降所抵消。内容及其他收入增加300万美元(增幅1%)。
该板块季度EBITDA为8.59亿美元,较上年同期增加5900万美元,增幅7%,上述收入增长被更高的费用部分抵消。费用增加主要由更高的体育节目版权摊销和制作成本(包括本年度世界杯转播)以及更高的新闻节目成本推动。
电视板块
该板块季度收入为27.13亿美元,较上年同期增加6.63亿美元,增幅32%。广告收入增加6.41亿美元(增幅60%),主要由于本年度世界杯转播、更高的政治广告收入,以及由Tubi AVOD服务带动的数字业务持续增长。分销收入增加2900万美元(增幅4%),主要由公司自有电视台平均费率提高和平均用户数增加推动。内容及其他收入为1.55亿美元,上季度为1.62亿美元,主要由于娱乐内容收入下降。
该板块季度EBITDA为9.34亿美元,较上年同期增加5.35亿美元,增幅134%,上述收入增长被更高的费用部分抵消。费用增加主要由更高的体育节目版权摊销和制作成本推动(本年度世界杯转播带动,部分被比赛时间导致的NFL成本下降所抵消)以及更高的数字内容成本。
流媒体网点评
FOX这份Q1成绩单堪称炸裂——收入45.7亿、EBITDA 16.4亿,广告收入直接飙了47%。世界杯+中期选举这个组合拳确实打得太准了,尤其是电视板块EBITDA翻了一倍多,说明大赛年的杠杆效应远超预期。Tubi作为数字端增长引擎也继续稳住了基本盘,AVOD模式在当下环境里算是走通了。
但冷静看,这份亮眼数据里有不少"一次性变量"。世界杯四年才一轮,中期选举也是周期性的,刨掉这两个,广告增速还能剩多少?电视板块费用端已经被体育版权摊销推高了,下季度没有大赛撑着,利润率大概率会承压。有线电视那边更不用说,分销涨价的逻辑还能撑几年是个问号,用户流失的大趋势没变。
Tubi是目前最值得持续观察的牌——1.1亿月活、收入同比增35%,免费+轻广告的模式在CTV赛道确实找到了差异化位置。但跟YouTube比,体量还是差了一个量级。
总的来说,这是一份"天时地利人和"的季度报,管理层执行力没毛病,但投资者真正该想的是:没有世界杯的Q2、Q3,FOX靠什么讲故事?
责任编辑:李楠
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】资源下沉,广电搞了个五位一体养老馆! 2026-11-04
- [常话短说] 【解局】某大省网公司董事长被查! 2026-11-03
- [常话短说] 【重要】一场燃动全国广电的竞赛,即将首次全程直播! 2026-11-02
- [常话短说] 【解局】广电“百日攻坚”! 2026-11-02
- [勾正科技] IPTV月报|2026年9月家庭智慧屏IPTV报告 2026-10-30
