


上周(2026.10.12~2026.10.18),TikTok端原生短剧合计74.87亿播放增量,共有超8万部剧目实现增长。
从增量结构看,TOP30合计贡献8.72亿,占比11.6%,近九成增量来自榜单之外,市场增长继续向腰部和长尾剧目扩散。本周头部爆款数量有限,增长主体来自腰部与长尾剧目。
从单剧走势到剧场号表现,本周TikTok短剧市场呈现出更为多元的增长路径:爆款决定头部高度,规模化供给则支撑整体增量,两种能力正在共同影响市场格局。
剧目播放增量与市场大盘分析
1、播放增量
上周TikTok端原生短剧合计播放增量74.87亿,共有83,462部剧目取得增长。
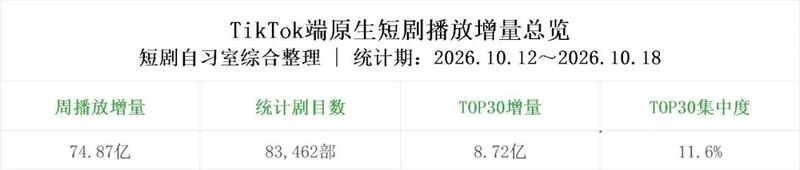
其中TOP30剧目合计贡献8.72亿,占全部增量的11.6%,头部集中度处于较低水平。
上周近九成的播放增量来自TOP30之外。相比少数爆款“包揽”大盘,播放增长继续向腰部和长尾扩散。
2、市场大盘与每日走势
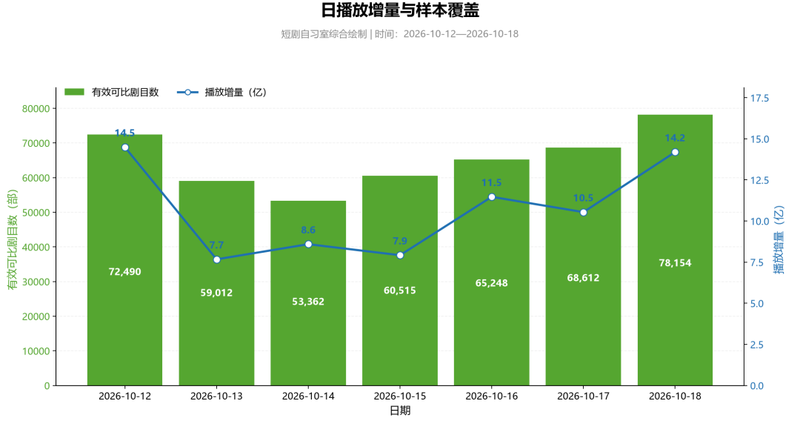
上周TikTok端原生短剧周播放增量为74.87亿。从每日走势看,10月12日达到14.49亿,为周最高点,周尾10月18日回升至14.19亿。
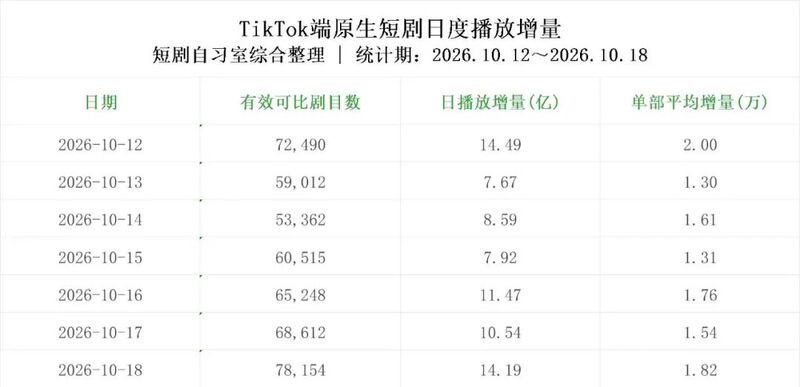
口径说明:本期展示的是有效可比剧目数。由于统计覆盖的剧目数量增加,整体增量不能完全等同于市场热度增长。
爆款周榜、剧目走势与剧场号影响力分析
1、TikTok热播周榜
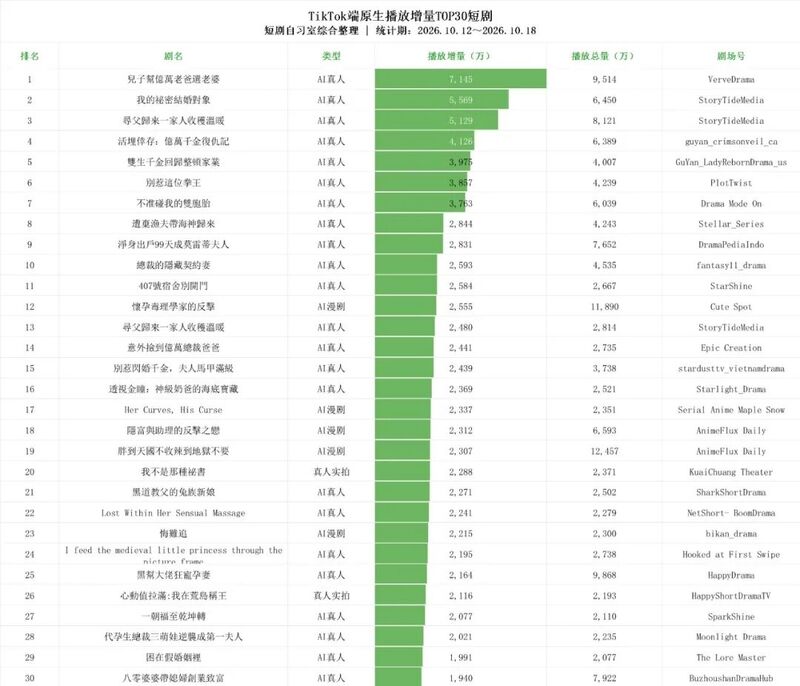
集中度与增量分布
从增量结构看,TOP3、TOP10和TOP30分别贡献2.4%、5.6%和11.6%的周播放增量。单周增长超过5000万的剧目有3部,超过2000万的有28部,超过1000万的93部。相比少数爆款“包揽”大盘,本周的增长分布较为分散。
剧目类型分布
上周 TOP30 以 AI 真人为主,共入榜 23 部(占 77%),贡献约 82% 的播放增量;AI 漫剧 5 部、真人实拍仅 2 部,AI 内容在数量和流量上的主导地位稳固。
AI 内容共 28 部入榜。其中,AI 真人不仅数量占绝对多数,还包揽榜单前三,单部平均播放增量(3088.9 万)也高于 AI 漫剧(2345.2 万),展现出更强的头部爆发力,后续表现值得持续关注。
2、剧目走势观察
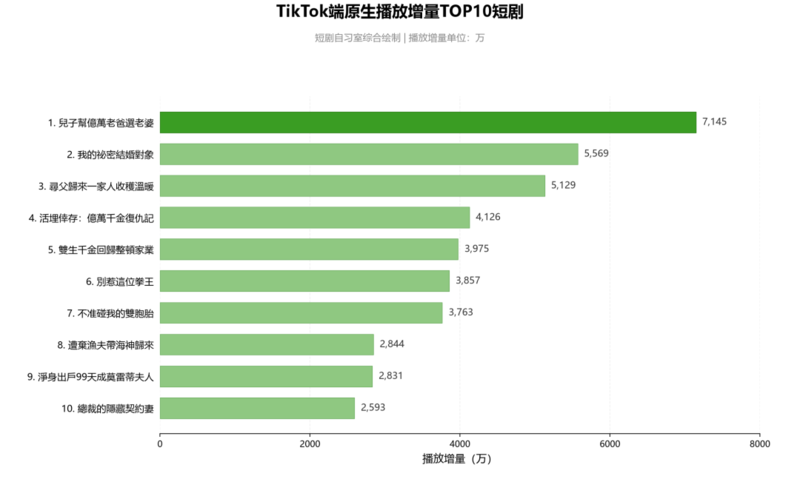
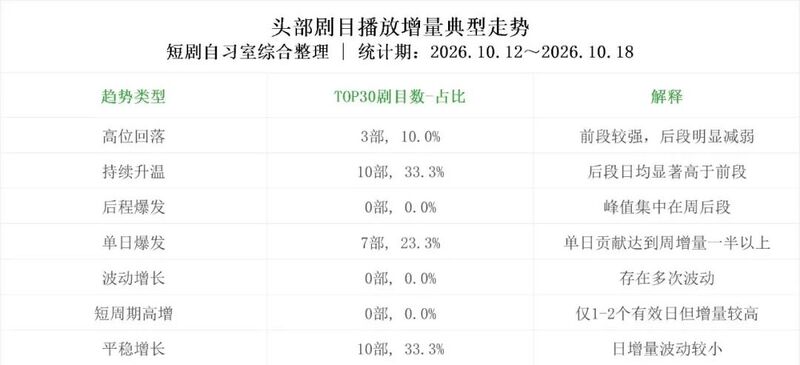
榜首《兒子幫億萬老爸選老婆》,有效统计3天,10月17日单日增量达到3757万,峰值贡献周播放增量的52.6%。其主要增量集中在后半周,整体呈现“单日爆发”走势。
第二名《我的祕密結婚對象》峰值出现在10月12日,单日增量2475万,峰值贡献周增量的44.4%,前段较强、后段逐步减弱,整体呈“高位回落”。
3、剧场号表现
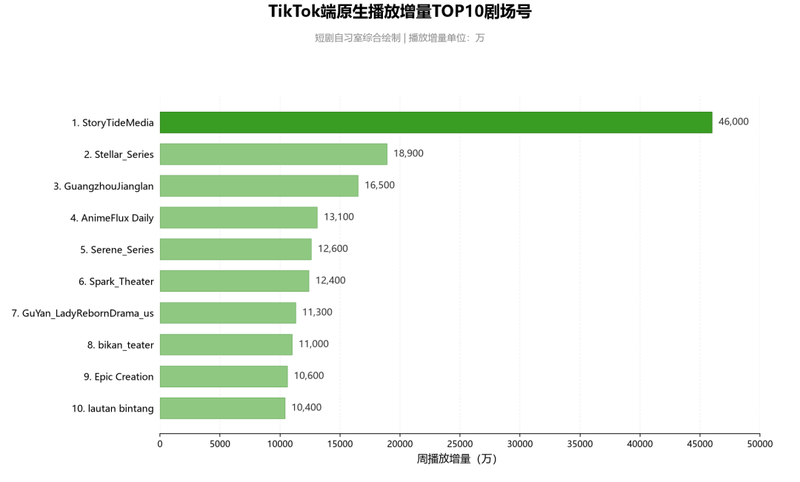
剧场号整体是规模覆盖与爆款依赖并存,榜首剧场号StoryTideMedia以4.60亿周播放增量位列第一。在1219部剧目中,有3部进入TOP30,头部单剧依赖度为12.1%,更偏多爆款带动的规模型。
第二名剧场号Stellar_Series周增量1.89亿,有1部进入TOP30,头部单剧依赖度为15.1%。
格局上,头部剧场号呈现出不同的增长路径:多爆款剧带动、规模覆盖,以及单一爆款驱动。
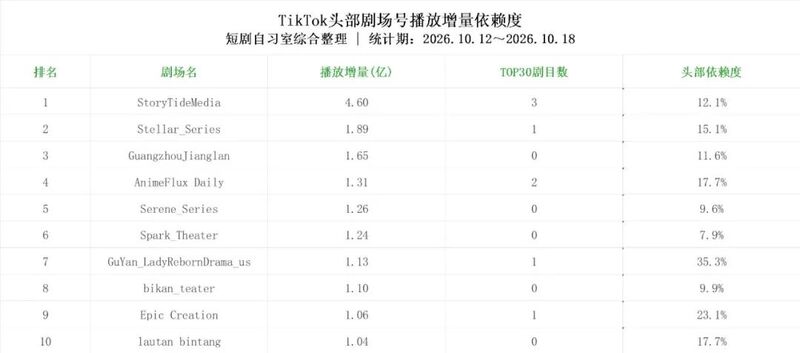
说明:头部依赖度指剧场号的单部剧最高增量对周播放增量的贡献。
综合来看,上周TikTok端原生短剧播放增量依然可观,头部集中度处于低位。TOP30仅贡献11.6%的新增播放,腰部与长尾剧目继续成为大盘增长的主要支撑,增量分布呈现出更加分散的特征。
内容形态方面,本周TOP30以AI真人为主体(23部、7.10亿),AI漫剧5部、真人实拍2部。
剧场号层面,头部账号则呈现多爆款带动、规模覆盖和单一爆款驱动等不同模式。本周数据再次说明,单剧爆发能够快速拉高榜单表现,而持续、规模化的内容供给,则是支撑长期增长的另一条重要路径。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
