


长剧和微短剧之间,正在出现一个越来越清晰的内容“中间层”。
一端是制作周期长、投入高的传统长剧;另一端是追求短周期、高密度和快速变现的微短剧。在这两种内容形态之外,中剧和网络故事片正在获得越来越多的平台资源,也吸引着越来越多的制作公司进入。
最近的几个案例值得关注。
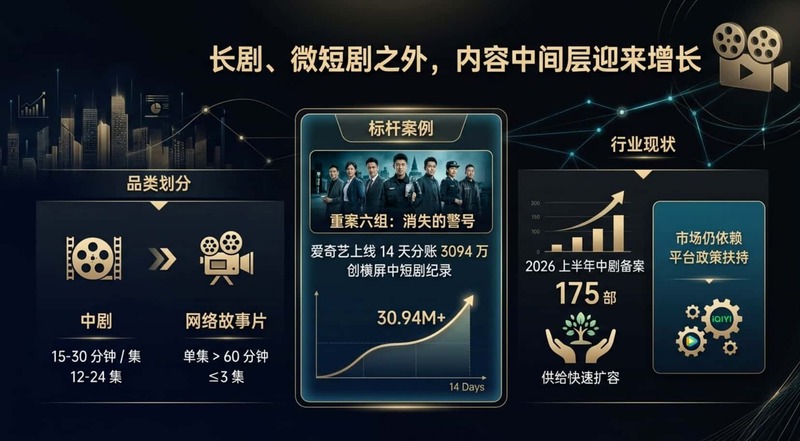
爱奇艺中剧《重案六组:消失的警号》上线14天,分账金额达到3094万元,成为全网横屏中短剧最快突破3000万元分账的作品。该剧单集约20分钟,播出期间单日市占率峰值达到65.1%,热度峰值7576。
腾讯视频推出的网络故事片《生死尽头》,则采用了三集的内容形态。按照行业目前的划分,网络故事片通常单集超过60分钟、总集数不超过3集;中剧则主要集中在单集15至30分钟、12至24集。
它们看起来是两种不同的内容产品,却正在承担类似的角色:在长剧与微短剧之间,为平台和制作公司提供一个新的内容选择。
而这个“中间层”已经不只是概念。
备案端开始出现更加明确的品类划分,平台陆续推出专门的分账、保底和激励政策,传统长剧制作公司也开始进入。2026年上半年,全国中剧备案达到175部;网络故事片的备案数量同样持续增长。
供给正在快速增加,但一个问题也随之出现:这些内容的增长,究竟来自真实的市场需求,还是平台正在用新的合作政策,把一个尚未完全成熟的内容市场先托起来?
从目前披露的数据和平台动作来看,中剧和网络故事片已经证明了部分项目的商业潜力,但距离一个能够脱离平台强力扶持、独立运行的成熟市场,恐怕还有一段距离。
一块正在被平台重新做大的内容空间
过去相对模糊的中等体量内容,正在被平台和监管体系逐渐定义成一个独立的品类。
2025年8月,广电总局在全国电视剧备案公示中首次单列“中剧”品类。到了2026年上半年,全国中剧备案已经达到175部,其中5月单月备案数量达到44部。
网络故事片的增长也十分明显。据相关统计,网络故事片6月备案75部,在剧集中占比38.1%;7月达到104部,占比50%;8月进一步增加至143部,占比56.3%。
这些数字未必能够直接说明市场需求增长了多少,但至少说明了一件事:供给端正在快速扩容。而且,这种扩容并不是简单地把长剧剪短、把微短剧拉长。
目前行业已经逐渐形成了相对明确的规格:中剧通常为单集15至30分钟、12至24集;网络故事片则更多采用单集超过60分钟、总共不超过3集的形式。
这背后其实是平台对内容生产方式的一次重新切分。
长剧制作周期长、投入高,一部项目往往需要一年甚至更长时间;微短剧则强调快速生产和高频迭代。中剧和网络故事片恰好卡在两者之间,制作周期更短,单项目成本更低,同时又保留了一定的叙事空间。
据悉,长剧平均制作周期约13个月,而中剧可以压缩到6至9个月;制作成本也从长剧的几个亿下降至千万级。对于平台而言,这意味着同样的预算,可以换来更多内容供给;对于制作公司而言,则意味着原本不敢做、做不起或者周期过长的项目,有了新的生存空间。这也是为什么越来越多长剧制作公司开始进入这个赛道。
出品过《三体》的灵河文化备案了涉案中剧《暗河》;《唐朝诡事录》出品方长信传媒也在开发《灵魂摆渡》《狮城山海》等中剧系列;山东影视、芒果影视、老有影视等传统长剧玩家,也开始出现在中剧备案名单中。华策2026年一次性布局多部精品中短剧,包括《资治通鉴》《西游记》等项目,以及AIGC中剧《帝姬令》。
从这些动作来看,中剧已经不再只是小公司试水的边缘品类。
但真正值得关注的,其实是这些公司为什么现在愿意进来。
答案很大程度上写在平台的合作政策里。
目前几家长视频平台对于中剧的打法并不完全相同,但方向高度一致:降低制作方承担的风险。
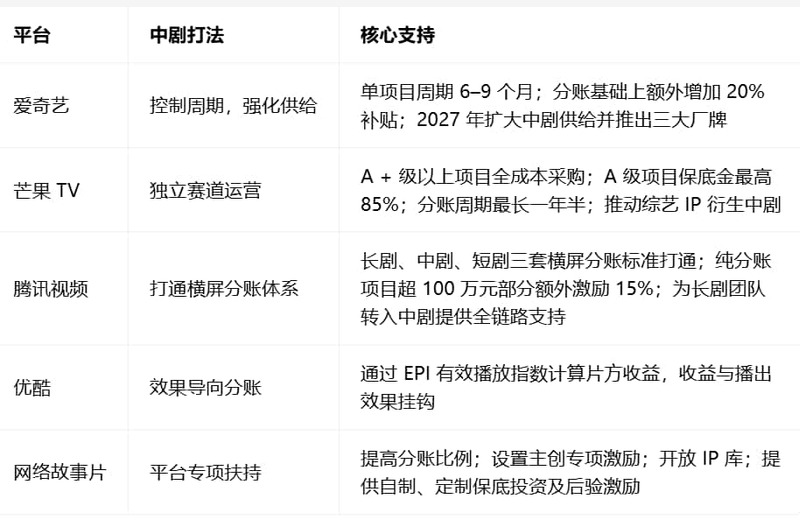
爱奇艺的动作最为明显。爱奇艺将中剧单项目制作周期控制在6至9个月,并在分账基础上额外增加20%补贴;平台还提出2027年扩大中剧供给,并推出三大厂牌。
芒果TV更早将中剧作为独立赛道运营,单集时长设定在20至35分钟。A+级以上项目采取全成本采购,A级项目保底金最高达到85%,分账周期最长一年半,并开始利用《大侦探》《乘风》等成熟综艺IP开发衍生中剧。
腾讯视频则选择直接调整分账规则,将长剧、中剧、短剧三套横屏分账标准打通。纯分账项目超过100万元的部分额外激励15%,同时向从长剧转入中剧的制作团队提供全链路支持。
优酷的思路则更加偏向效果导向,通过EPI有效播放指数计算片方收益,让收益跟随播出效果增长。
网络故事片的情况也类似。此前腾讯视频推出的网络故事片扶持政策,包括提高分账比例、为优秀主创设置专项激励,同时开放IP库,并提供自制、定制保底投资,再叠加后验激励。
四家平台的具体条款虽不同,但本质上做的是同一件事情:平台开始主动为这一层内容建立一套新的生意规则。
对于制作公司而言,这种政策显然具有吸引力。过去一部长剧可能需要投入数千万甚至上亿元,承担一年以上的制作周期;现在,同样的团队可以用更短时间完成一个项目,而且还有平台保底、分账和额外激励兜底。这自然会带来更多供给。
不过,供给增加只是第一步。对于中剧和网络故事片而言,能否找到更多播出渠道、触达更广泛的用户,同样影响着这一品类的后续发展。
大屏渠道也开始为这类内容提供新的发行空间。2026年6月,由国家广电总局电视剧司指导下,内容中心、广科院、中制协发起的“剧好看”大屏点播专区上线,该平台打通了全国有线电视、IPTV以及OTT,覆盖超过1.5亿日活用户。专区首批上线46部作品,其中就涵盖了中剧和网络故事片。
这一探索的意义,不只是为“中间层”内容增加一个大屏展示入口。通过统一内容接入、跨区域分发、数据归集和分账机制,“剧好看”也在尝试降低内容制作方进入大屏市场的发行成本,为这类作品提供新的传播渠道。
从爆款到规模化,市场仍在验证
当然,平台的投入并不是没有回报。
爱奇艺《重案六组:消失的警号》14天分账3094万元,是一个非常醒目的案例。
此前,腾讯视频2025年有24部分账剧票房超过1000万元,万茜主演的《朱雀堂》分账达到4800万元;优酷男频IP《我叫赵甲第第二季》分账达到5040万元,系列两季累计突破1亿元。
从暑期档来看,云合数据《2026暑期中剧复盘》显示,6月至8月全网上线中剧149部,同比增长25%。其中,《灵魂摆渡·十年》《凛冬下的罪恶》《逆时追捕》有效播放量分别达到3.3亿、1.7亿和1亿。
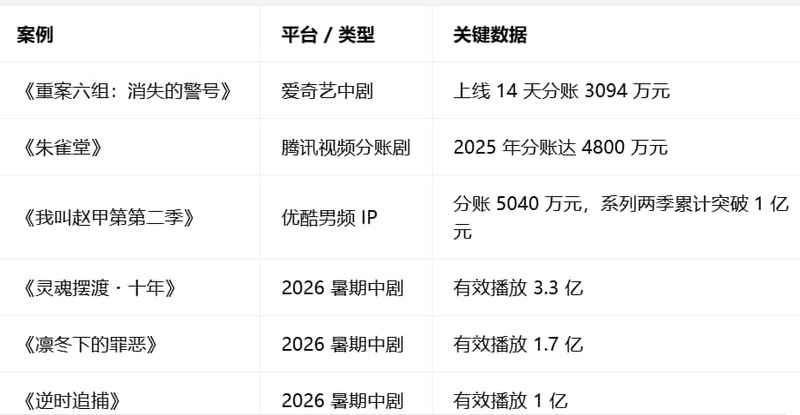
这些数字说明,中剧确实已经出现了一批能够跑通的项目。
但换一个角度看,问题也恰恰藏在这里。
6月至8月全网上线中剧149部,只有3部进入有效播放过亿的区间。整个市场的平均水平恐怕并不是那么乐观。
目前分账金额、热度值、市占率等数据,大多来自平台或行业媒体披露,并不能直接等同于项目的实际利润,更不能据此判断整个品类已经普遍盈利。
而这其实决定了中剧和网络故事片究竟是一个正在成熟的新市场,还是一轮平台政策推动下的供给扩张。
真正的考验,是平台不再“托底”之后
如果把现在的中剧和网络故事片看成一场正在进行的市场实验,流媒体网认为,接下来有四个变量值得持续观察。
首先是平台补贴还能持续多久。目前的分账上浮、保底采购、专项激励和后验奖励,本质上都是平台主动让渡一部分收入和风险。这种方式可以迅速刺激供给,但供给增长并不等于需求增长。当平台需要控制内容成本,或者新鲜感过去之后,这些政策是否仍然存在,直接决定制作公司是否还愿意按照今天的方式持续进入。
其次是爆款之外的项目能不能活下来。中剧已经出现3000万、5000万甚至更高的分账案例,但如果大量项目最终只能停留在较低回款区间,那么行业仍然会高度依赖少数头部作品。对于一个真正成熟的内容品类来说,重要的恐怕是中位数项目能不能赚钱。
再次是这个品类的边界能不能稳定下来。目前中剧备案已经出现从12集、24集向36集、40集延伸的情况。如果集数不断拉长,那么中剧和长剧之间的边界就会重新变得模糊。
最后是主流播出渠道能走多远。据悉,《看得见风景的窗》累计收视1.3亿人次,单集平均收视率2.776%,并成为首部取得发行许可、进入央视一套黄金档的中剧;《京城奇探》《余红》等项目也在推进。如果中剧能够持续进入卫视黄金档等主流播出渠道,它就可能成为一种真正意义上的新内容形态。
网络故事片也面临类似问题。
备案数量持续增长,说明进入者越来越多;但目前真正形成市场声量的作品仍然集中在少数项目。例如《画梦录》播前预约93.2万,播后腾讯视频热度峰值18316,豆瓣评分7.4;《邻人可疑》最高热度17683。至于《边境列车》《神的模仿犯》《沉默之声》《财神的候补》《妈!你咋不上天呢?》等项目,目前仍属于待上线项目,不能用计划中的项目数量来证明市场已经形成。
所以,现在谈中剧和网络故事片正成为视听内容行业的下一个增长极,可能还略早了些。这场“中间层”的探索,还需要更多市场数据来进一步验证。流媒体网将持续关注。
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。

责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【突发】机顶盒被植入后门?! 2026-11-13
- [常话短说] 【重磅】多省IPTV用户数下滑吗?! 2026-11-12
- [勾正科技] 从“买广告位”到"经营内容“:2026,内生广告正在重构品牌价值 2026-11-11
- [常话短说] 【突发】某广电一干部被查! 2026-11-11
- [常话短说] 【解局】广电要不要放弃同轴,又吃瓜!? 2026-11-10
