


Megan Ramm 还在 Uber 负责广告销售。当时,Uber 广告业务的年化营收运行率(run rate,基于近期单月或单季收入推算的全年收入规模)刚刚越过 5 亿美元,离公司公开设定的 10 亿美元目标还差半截。
在一次 Beet.TV 访谈中,她谈到 Uber 打算如何加快广告业务的建设:不需要把所有能力都握在自己手里,而是在各个领域寻找最好的合作伙伴,再把它们整合进自己的产品。她举的例子是广告技术公司 Criteo,并称赞对方在其专业领域的能力。
那时,Ramm 是坐在采购方的位置上。
她代表的平台拥有用户、应用、行程数据和消费场景。面对外部技术供应商,她要判断的是:对方能提供什么?这些能力能否帮助 Uber 更快地把广告业务做大?
而在三年以后,她换到了桌子的另一边。
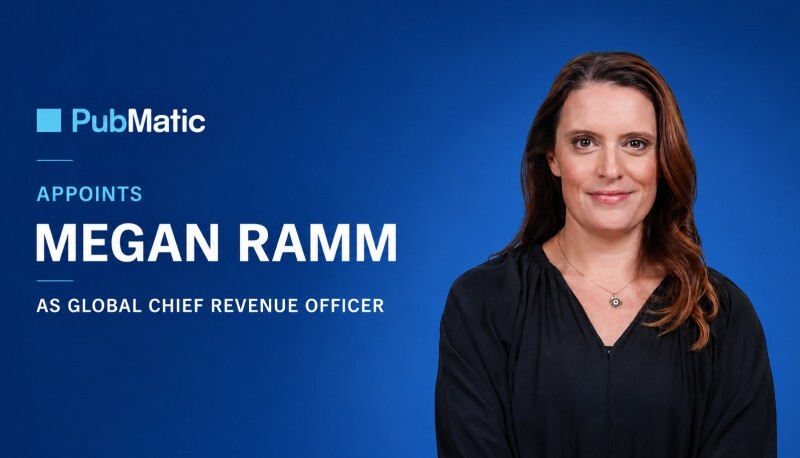
2026 年 8 月 10 日,Ramm 出任 PubMatic 全球首席营收官(Global Chief Revenue Officer)。这家独立广告技术公司经营卖方平台(SSP),帮助出版商(Publisher)出售广告库存,并通过程序化交易(Programmatic)对接广告需求。
在 Uber,她挑选广告技术合作伙伴;在 PubMatic,她要向广告主、代理商和其他市场参与者证明,一家广告技术公司的产品值得购买。她如今必须回答的问题,正是她当年评估供应商时会提出的:它能带来什么业务结果?为什么选它?这段合作能持续多久?
两家公司的差别,不只是在商业模式上。
在 Uber,Ramm 可以告诉品牌主们:平台能在用户前往 Walmart、演唱会或其他活动的路上触达他们。Uber 掌握着应用、用户数据、行程信息和交易场景,有条件把广告曝光与后续消费关联起来。品牌不需要先弄懂 Uber 是什么,销售团队只需说明广告能带来什么。
PubMatic 的处境截然不同。它不拥有大多数出版商的广告库存,也不掌控买家的预算和出价。它提供的是交易基础设施,帮助供需双方完成交易,并从中获得佣金。公司年报将 Google 和 The Trade Desk 列为重要的需求侧合作伙伴;据公司披露,截至 2026 年 6 月 30 日,前三大买家合计占其应收账款的 59%。
Ramm 接手的,是一家必须同时经营买方与卖方关系的公司。她将统筹美洲、欧洲、中东和非洲以及亚太地区的销售与客户成功团队,而这些营收职能此前分摊在多位高管手中。
她在 Uber 积累的品牌关系、第一方数据营销经验和效果广告销售能力,能否迁移到一个她既不控制买家、也不拥有大部分库存的市场?
PubMatic 看中的,正是她与品牌打交道多年积累的经验和资源:一张长期经营的客户关系网,以及一套在大型消费平台上验证过的销售方法。
但客户关系并不是可以随身带走的资产。离开原来的平台后,它还能转化成多少收入,要看另一套交易规则是否允许。
这个问题不只关乎 Ramm 一个人。从 Forbes 到 Google、Snap,再到 Uber,她二十多年的职业轨迹,恰好经过了广告注意力被出售的几种主要方式:媒体版面、搜索与程序化广告、社交平台,以及与消费场景相连的平台广告。每换一次位置,她能卖的东西都在变,而每一次,她背后都站着一个自己拥有产品的平台。PubMatic 是第一个例外。
从一本杂志开始
2003 年,Ramm 加入 Forbes,担任销售协调员,从广告销售链条的最基层做起。此后,她先后担任营销经理和客户经理,2009 年升任区域销售经理,负责纽约和康涅狄格州一带的客户。她卖的是 Forbes 的印刷广告、线上媒体,以及围绕品牌策划的会议和活动。
出版业的广告销售逻辑很直观:媒体提供版面和受众,销售团队寻找合适的品牌,再把广告位置、受众特征和客户需求组合成一笔交易。一个广告位究竟值多少钱,要在报价、谈判和成交中一点点验证。
Ramm 后来卖的产品越来越复杂,但她最初受到的训练,都围绕同一个问题:品牌愿意为触达特定人群付多少钱?
2010 年,她短暂加入 Reuters,负责美国东北部客户,九个月后离开。同年,她进入 Google,一待就是六年。
从 Forbes 到 Google,她接触的广告业务规模越来越大,面对的始终是品牌方。变化的是她向这些客户出售注意力的方式。
在 Forbes,注意力依附于杂志版面和网站页面;到了 Google,它可以来自搜索结果、展示广告和视频。平台的规模改变了广告交易的组织方式,也让她得以近距离观察,一家大型科技公司如何围绕广告主的需求组织产品和销售。
多年后,她在一档播客中回顾自己的职业路径,提到一条反复影响自己决策的原则:当学习停止,或者开始停滞,也许就到了寻找下一个更大、或更不一样的机会的时候。
在 Google 的六年
2010 年 10 月,Ramm 加入 Google,担任高级客户经理兼团队负责人,负责金融服务和食品饮料行业的主要客户,为它们提供涵盖移动、视频、展示、程序化和搜索广告的营销方案。
这份工作要求她先理解客户的业务,再从不同的广告产品中组合出解决方案。和客户讨论的,是营销投入如何服务于商业目标,而不只是某个产品能卖出多少展示量。
这段经历对她后来的工作尤其重要。品牌市场负责人购买广告,并不只是为了曝光。他们关心的是广告能否影响认知、购买意向和最终转化。销售人员要做的,是把技术能力翻译成客户听得懂的业务价值。
不过,Google 的广告生态还有另一面。它不仅向广告主提供营销工具,也经营面向出版商的广告技术产品,并参与撮合供需双方的交易。这些业务环节之间的关系,后来成为开放广告市场最重要的争议之一。
Ramm 当年借助 Google 的产品向品牌销售营销方案。十多年后,这家公司将以另一种身份重新出现在她的工作中:既是 PubMatic 的重要买家,也是 PubMatic 起诉的对象。
说服客户创造一笔预算
2016 年 11 月,Ramm 离开 Google,加入 Snap。
在 Snap 的五年多里,她先后负责大型零售和专业零售品牌,随后转向零售与餐饮,最后负责消费品中的食品饮料业务。她服务的仍然是品牌市场负责人,但销售环境变了。
一家不断推出新广告形式的社交平台,未必已经在广告主的预算里占有一席之地。销售团队要先解释产品,再说服客户为它拿出钱来。
Ramm 后来回忆,在 Snap,她经常要从头向 CMO(首席营销官)解释,为什么值得在这个平台上做营销。在 Forbes 和 Google,客户的预算里早就有"杂志广告"或"搜索广告"这样的类别,销售争的是份额;在 Snap,她得先让客户相信,这个平台值得单独留出一笔预算。
先建立认知,再创造需求,最后争取预算。这是每一种新广告产品都绕不开的销售路径。
2022 年,Ramm 还在 Snap 时,一位在 Uber Advertising 工作的朋友向她发出了邀约。
这一次,她在出版、搜索和社交平台积累的经验,将进入一门与真实消费场景连接得更紧密的广告生意。她不再只是向客户解释一个平台为什么值得购买,而是可以借助平台已经掌握的消费场景,说明广告为什么会在某个时刻起作用。
多年以后,这段在 Snap"从零争取预算"的经历,会在 PubMatic 再次派上用场。
Uber 的顺风局
2022 年 6 月,Ramm 加入 Uber,担任全球消费品合作负责人。
当时,Uber 的广告业务已经显露潜力,但离公司所期望的规模还有一段距离。2023 年 2 月,Uber 首席执行官 Dara Khosrowshahi 告诉投资者,广告业务的年化营收运行率(run rate,基于近期单月或单季收入推算的全年规模,并非实际全年收入)刚刚达到 5 亿美元,公司正朝着 2024 年实现 10 亿美元的目标稳步推进。
而 Ramm 的任务,就是把这门业务的增长潜力,变成品牌客户实打实的广告预算。
2023 年 7 月,她在 Beet.TV 的访谈中解释道:一些消费品公司选择 Uber,是因为它能帮助品牌在杂货和便利店渠道推动转化。她举了一个日常场景:消费者正乘车前往 Target、Walmart、演唱会或其他活动,Uber 可以在这段行程中触达他们,而且知道用户此刻身处什么情境。
这种广告价值不只来自屏幕上的一次曝光。行程和位置提供了情境信号,Uber 自己的应用和消费场景,则让广告主有机会把用户行为和商业结果连起来。对想要推动购买的品牌来说,这比单纯强调覆盖人数,更容易落成一项具体的营销方案。
Uber 在销售上还有一个优势:用户每天都在用它。Ramm 在播客中回忆,向客户介绍 Uber 时,对方常常会说自己当天早上刚用过。销售团队不必从头解释 Uber 是什么,可以直接讨论广告如何融入现有的消费场景。这和她在 Snap 的处境形成了鲜明对比。
当然,熟悉一项服务,不等于广告主一定会买它的广告。Uber 仍要证明投放价值,也要借助外部技术伙伴加快产品建设。正是在这次访谈中,她提到了 Criteo。那时,她站在采购方的位置上。
接下来几年,Uber 广告业务接连越过几个节点。2024 年 8 月,Uber 宣布广告业务的净营收年化运行率达到 10 亿美元,提前完成目标。2025 年第一季度,这一指标超过 15 亿美元,同比增长超过 60%。
2025 年 4 月,Ramm 从美洲区负责人升任全球销售负责人。Uber 在声明中称,她在公司将广告业务扩展到 30 多个国家的过程中发挥了重要作用;此前接任 Uber 全球广告业务负责人的 Kristi Argyilan 也公开肯定了她的贡献。
2026 年 2 月,Uber 公布 2025 年第四季度业绩,宣布广告业务的年化营收运行率已超过 20 亿美元,增速仍在 50% 以上。
Uber 高管 Balaji Krishnamurthy 在电话会上表示,公司过去认为外卖广告收入最多只能做到外卖交易额的 2% 左右。那时的广告主主要是在 App 里购买推广位的餐厅,预算有限。如今这一比例已被突破,因为越来越多的企业级广告主开始投放,未来空间比预想的大得多。大品牌和大型代理商,正是 Ramm 团队重点服务的对象。
Ramm 在 Uber 的职责一路扩大,从负责特定行业的客户关系,到统筹全球销售团队。她长期服务的客户主要来自消费品和零售领域,包括 Coca-Cola、Mars、Unilever、PepsiCo、Diageo 和 McDonald's 等,也参与过可玩广告、节日营销和超级碗相关的项目。
然而,就在这门业务如日中天之际,她选择了离开:Uber 广告刚刚越过 20 亿美元的门槛,几个月后,她已经出现在 PubMatic。
规则掌握在别人手里
2026 年 8 月,Ramm 正式接任 PubMatic 全球首席营收官。这份工作的难度,在她上任前的财务披露里已经写得很清楚:PubMatic 的收入,很大程度上取决于少数几个买家的决策。
要理解这一点,先要理解 SSP 在交易中的位置。
在程序化广告交易这条链路中,出版商(Publisher)提供广告库存,供应方平台(SSP)帮助管理和出售这些库存,需求方平台(DSP)则代表广告主参与竞价。成交价格取决于买家预算、竞价算法、库存质量和拍卖规则。SSP 可以优化交易,却不能替买家决定愿意出多少钱。
这不是抽象的行业限制。过去两年,PubMatic 已经两次在财报上感受到它的分量。
2024 年,一家大型 DSP 将部分采买切换为首价拍卖。PubMatic 没有点名,AdExchanger 后来将其指向 Google DV360。
在首价拍卖中,胜出的买家按自己的出价付款,而不是按第二高的出价结算。为了避免多付钱,买方算法会压低报价。对卖方平台来说,即使库存没有减少,成交价下降也会直接压低收入。据报道,这次调整给 PubMatic 带来了约 500 万美元的收入影响,CFO Steve Pantelick 称之为"一种短期现象"。他的意思是,买方算法需要时间适应新规则,一旦出价策略调整到位,成交价会逐步回升。
但这个判断背后有一个前提:规则怎么变、算法怎么调,都由买方决定。PubMatic 只能等。
一年后,冲击再次出现。
2025 年 8 月,PubMatic 告诉投资者,一家头部 DSP 正在削减支出,公司股价当天下跌超过 20%。PubMatic 同样没有点名,分析师普遍将其与 The Trade Desk 联系起来。当时,The Trade Desk 正推动客户迁移到 Kokai 平台,重新评估每一类库存、每一次展示值多少钱。
买家削减支出,会同时影响交易量和价格。PubMatic 的财务表现随之走弱:2025 年第三季度营收 6800 万美元,同比下降 5%;第四季度继续下滑;2026 年第一季度营收降至 6260 万美元。2025 年全年营收约 2.829 亿美元,同比下降约 3%。
公司随后还遭遇证券集体诉讼,诉状指控它没有充分向投资者提示这次平台迁移带来的风险。这些目前仍是原告的指控,并非法院认定的事实。
管理层后来表示,剔除这家被称为"遗留 DSP"的买家后,其余业务占营收的 83%。据此推算,该买家仍贡献了约 17% 的营收。这是根据公司披露做出的估算,PubMatic 并未单独披露这一客户的收入。
随着同比基数的影响过去,管理层开始强调冲击已被消化。Pantelick 在回答分析师提问时说:
"Yeah, that is now, Barton, fully behind us."
CEO Rajeev Goel 随后表示,公司与这家 DSP 的关系依然积极、健康。
两句话并不矛盾。一次收入冲击可以退出同比比较,商业关系也可以照常运转。但这不意味着公司已经摆脱了对大型买家决策的依赖。
截至 2026 年 6 月 30 日,PubMatic 前三大买家分别占应收账款的 29%、15% 和 15%,合计 59%,高于 2025 年底的 54%。应收账款集中度不等于收入集中度,但它说明公司与少数大型买家之间的绑定仍在加深。相比之下,没有任何一家出版商贡献超过 10% 的营收。
供给端分散,需求端集中。
在 Uber,Ramm 依托的是平台自己的广告位、用户数据和销售体系;在 PubMatic,决定收入的权力握在外部买家手里。她要做的不只是寻找新客户,还要帮助公司降低对少数买家的依赖。
一家拍卖公司的另一条路
PubMatic 从 2006 年起就身处程序化广告的发展之中,也参与推动了 OpenRTB 等开放实时竞价标准的普及。它的生意始终建立在"连接"之上:替出版商卖库存,从每一笔交易中抽成。这个位置让它离交易很近,却离预算很远。钱从哪里来、出多少,取决于站在它前面的 DSP。
如今,PubMatic 想在传统程序化交易之外开辟一条新路径:让品牌绕过 DSP,直接通过 PubMatic 采买广告。这项产品叫 Activate。
这一策略的吸引力很明显。直接接触广告主,PubMatic 可以更早了解预算从哪里来、要达成什么目标;交易链条少了一层中间环节,也就少了一道抽成,买方的钱可以更多地流向媒体本身。
但它同时改变了 PubMatic 与现有买家的关系。Google 和 The Trade Desk 既是它最重要的需求来源,也恰恰是 Activate 想要绕开的那一层。PubMatic 必须一边吸引品牌直接购买,一边维持与这些 DSP 的合作。
当然,这里的关键不是哪种交易模式更好,而在于它能否带来增量。
如果 Activate 带来的预算原本不会进入 PubMatic 的交易体系,那它创造的是就全新收入。如果这些预算本来就会经由 Google DV360 或 The Trade Desk 流入,只是换了一条采购路径,那么直接采买的增长,有一部分只是既有渠道的搬家。
两种情况对公司的长期价值截然不同。PubMatic 需要证明,直接面向品牌的销售能够扩大整体需求、提升交易效率或改善变现,而不只是把原有的交易重新分配一遍。
这也是 Ramm 上任后要面对的商业问题。她擅长向品牌讲清楚广告的价值,但在开放的交易市场里,说服广告主购买只是第一步。新的销售路径,还必须与原有的需求方生态共存。
PubMatic 看中的,是她在 Snap 学到的东西
Ramm 的任命,发生在 PubMatic 重组营收团队之后。
2026 年 4 月 22 日,PubMatic 在发布第一季度初步营收的同一份文件中宣布,两名资深营收高管将离开:担任首席增长官十五年的 Paulina Klimenko 因健康原因卸任,美洲区首席营收官 Kyle Dozeman 离职创业。公司随后委托猎头 Heidrick & Struggles 寻找一位全球首席营收官,把原本分散的营收职能收归一人统管。8 月 10 日,人选揭晓。
CEO Goel 在任命公告中强调了她在广告主和代理商关系上的经验。在他看来,随着 PubMatic 的 AI 原生能力逐渐获得广告主和代理商的认可,公司需要一位能把这些关系做大、抓住市场机会的人。在第二季度财报电话会上,他这样概括她的优势:
"Megan brings deep direct-to-brand and performance advertising expertise."
关键词是"direct-to-brand",直接面向品牌。
这正是 Activate 要走的路。CFO Pantelick 表示,Activate 上的直接采买同比增长了一倍多,公司也在加大买方销售和市场拓展的投入。这笔投入是在整体收缩中做出的:PubMatic 2025 年底有 1030 名员工,其中 573 人在印度;管理层表示,随着 AI 和自动化承担更多工作,员工总数同比减少,面向买方的销售力量却在加强。
Ramm 在上任声明中写道:
"My focus is clear: bring executional rigor and a genuine commitment to delivering results for advertisers, and help drive growth that translates into stronger publisher partnerships."
她先说广告主的结果,再说出版商的合作。对一家传统上以出版商为根基的卖方平台来说,这个顺序本身就说明了问题:PubMatic 不再满足于只在交易发生的那一刻提供技术服务,而是想更早进入广告主的采购决策。
这也是她在 Snap 的经历重新变得重要的原因。
在 Snap,她面对的难题是,广告主的预算表里没有"Snapchat"这一栏,她得先说服 CMO 单独留出一笔钱。今天的 Activate 面临同样的处境:品牌习惯通过 DSP 采买程序化广告,"直接从一家 SSP 采买"并不在大多数营销预算的既有类别里。要让 Activate 真正带来增量,第一步就是让品牌愿意为这条新路径开一个新户头。
Uber 的经历则给了她另一种能力:把平台能力翻译成具体的业务结果。到了 PubMatic,她需要把两者结合起来,既要说服广告主为一条新的采购路径拿出预算,也要证明这条路径真的能带来结果。
但她接手的不是单一产品的销售团队。她要统筹横跨多个地区的营收职能,覆盖效果广告、联网电视、移动应用和智能体广告等业务线。她的工作不只是扩大品牌关系,还要协调买方和出版商两端的商业目标,而这两端的利益并不总是一致。
她的客户站在交易的两端
把买方和卖方的销售交给同一个人,好处是显而易见的:内部少一层协调,对外有一个统一的声音。但这两端的客户,想要的东西并不一样。广告主希望以合理的价格买到有效的库存,出版商则希望自己的库存卖出更高的价钱。
PubMatic 虽然是卖方平台,内部却有两类销售:一类面向出版商,争取库存;一类面向代理商和品牌,争取预算。现在,这两类团队都归 Ramm 统管,两端的分歧最终也会汇到她这里。
而且这不只是理论上的一种拉扯。就在 PubMatic 加码买方业务的同时,它也在收紧供给端。
2026 年 4 月 16 日,PubMatic 修订后的供给政策生效:每家出版商有了每日展示次数上限,超出部分按每千次展示 0.001 美元收取超额库存费。公司在给出版商的通知里,把这项限制和流量质量、市场价值关联在一起。
同年 7 月,PubMatic 停掉了网页版竞价封装工具 OpenWrap Web,把约 250 家出版商引导到竞争对手 Playwire,只保留移动端 SDK。负责出版商增长的副总裁 John Martin 对 AdExchanger 如此形容这款 SDK:
"the bridge and toll booth for the mobile app ecosystem."
是桥,也是收费站。这个比喻很能说明 PubMatic 对供给端的态度:不是所有流量都值得接,接进来的,也要按规矩付费。
站在买方的角度,这是好事:低价值请求少了,库存质量高了,交易成本也降了。但对被限流、被收费或被转走的出版商来说,合作条件实实在在地变了。
Ramm 要在同一套体系里同时面对这两类客户。一边是可能因为超出上限而被收费的出版商,一边是可以通过直接采买拿到更顺畅交易路径的品牌广告主。两者都是 PubMatic 的客户,对库存值多少钱、价格该怎么定、规则该由谁来定,看法却未必一致。
她在一档播客里谈过多方平台的难处:B2B2C 比单纯的 B2B 或 B2C 更难经营,因为要同时照顾好几方的需求。但在 Uber,这些关系都发生在同一个平台内部,消费者、司机、商家和广告主之间的协调,完全由 Uber 自己说了算。在 PubMatic,广告主和出版商之间的拉扯,会直接体现在竞价、库存质量和收入分配上,而且没有谁能单方面拍板。
除此之外,还有第三方的 DSP 要照顾。Activate 每多一笔直接采买,Google DV360 和 The Trade Desk 就可能少一笔。PubMatic 必须扩大直接销售,又不能让这些最重要的买家感到自己正在被边缘化。
一边做生意,一边打官司
2025 年 9 月,PubMatic 在弗吉尼亚州联邦法院起诉 Google,指控其垄断广告技术。
但在 PubMatic 的年报里,Google 仍被列为 PubMatic 的重要买家之一。公司承认,相当一部分收入来自与 Google 及 Google DV360 的业务往来,并警告这场诉讼可能招致对方报复。
一边是法庭上的被告,一边是账本上的大客户。
这种依赖并不抽象。05 节提到的那次首价拍卖切换,被 AdExchanger 指向的正是 Google DV360。一次采买规则的调整,就给 PubMatic 带来了约 500 万美元的收入影响。Google 怎么买,直接决定了 PubMatic 能卖出多少。
对 Ramm 来说,这层关系还多了一重个人色彩。她在 Google 工作过六年,熟悉它的产品,也熟悉它的销售方式。如今,她要为 PubMatic 争取收入,就绕不开 Google 的预算;而她所在的公司,正在法庭上追究这家前雇主的责任。
这正是开放广告市场里中间人的处境:一家 SSP 可以在法律上挑战大型平台,却很难在商业上摆脱对它们的依赖。战略上的对立,不会自动消解业务上的绑定。
诉讼由律师去打。而 Ramm 要做的,是在官司没有结果之前,让生意照常运转下去。
关系销售遇上机器交易
PubMatic 把 AI 放在了下一阶段增长计划的中心。
CEO Goel 表示,公司已经开展了 80 多个由 AI Agentic 驱动的广告活动,合作方覆盖五家全球广告控股集团。他还预计,到 2028 年底,PubMatic 生态中约四分之一的交易将由 Agentic 完成。Ramm 的上任声明也写道,PubMatic 有机会引领数字广告的 AI 转型。
但她自己更常强调的,是人与人之间的直接接触。
2026 年初 CES 期间,她在 LinkedIn 上写道:
"While AI absolutely help scale ALL of this... absolutely nothing replaces in-person time, human connection to drive alignment mutual understanding, growth and business outcomes together!"
她称自己是"a road warrior",常年在路上,靠一次次和客户当面见面推动合作。
这种做法不难理解。直接面向品牌的销售,要先弄懂广告主的业务目标,再讲清楚产品的价值,协调内部团队,最后靠持续沟通把交易推下去。对于一条还没有成为惯例的采购路径来说,信任往往比功能更早起作用。
问题是,PubMatic 同时在押注另一种交易方式:让越来越多的广告决策交给算法和智能体。
两者未必冲突。Agentic 可以处理大量重复的竞价决策,但哪家控股集团愿意把 Agentic 接入 PubMatic,又把多少预算交给它去调度,仍然要在会议室里谈。Goel 提到的那五家广告控股集团,恰恰是最依赖高层关系的一类客户。
真正的问题在于:当交易越来越多地由机器完成,销售负责人要经营的究竟是什么样的关系?这种关系,又能为每一笔交易多带来多少价值?
她带得走的,究竟是什么?
先说她带得走的。
她知道品牌怎样评估一家广告供应商,因为她自己就做过采购方,在 Uber 挑选过外部技术伙伴。她知道怎样让一个预算表里还没有位置的产品,争取到一笔新预算,这是她在 Snap 历练出来的。她也知道营销预算最终要对应业务结果,用她自己的话说:
"Business outcomes are the crux of customer adoption."
这些都是 Activate 需要的。PubMatic 想让品牌绕过 DSP 直接采买,就需要有人能说服 CMO,这条路径值得单独拿出一笔钱。
再说她带不走的。
在 Uber,广告位、用户数据和消费场景都属于同一家公司。她卖的东西,平台自己就能交付,价格也由平台自己定。二十多年来,从 Forbes 到 Google、Snap,再到 Uber,她背后始终站着一个拥有产品的平台。
PubMatic 纯属例外。它不拥有大多数库存,也不决定买家出价。它的收入取决于几家大型 DSP 的预算和算法。公开资料也没有显示,她过去大规模负责过出版商关系或 DSP 渠道,而这些如今都在她的职责范围之内。与此同时,带领公司扛过两次 DSP 冲击的 CFO Steve Pantelick,计划在 2027 年初退休。
这就是那张她带不走、PubMatic 也买不来的牌:定价权。
检验这场押注的标准,其实已经写在财报里:如果它奏效,前三大买家合计 59% 的占比会慢慢降下来,PubMatic 也会更难被某一个买家的决定而深受影响;如果没有,PubMatic 就是围绕一套最大买家们最有理由抵制的销售方式,重组了整个营收团队。
客户关系能帮她敲开一扇门,但门后有多少预算,原来的买家还会不会继续出价,都不由她决定。
她曾说,当学习停止,或者开始停滞,也许就到了寻找下一个更大、或更不一样的机会的时候。
PubMatic 无疑是一个更不一样的机会。她曾经替 Uber 挑选中间人。如今,她自己成了中间人。而这一次,她要经营的,是一场自己无法独自定价的拍卖。
本文来源:【探显家Attention】公众号
版权归原作者所有,仅用于分享交流。
2026年10月29-30日,诚邀您相聚江西南昌。让思想先于趋势,用实践回应未来,在每一次能力涌现中寻找机遇,在每一次时代争流中定义未来。
责任编辑:赵莹
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重磅】国产算力加持,广电4K剪辑效率提升70%! 2026-10-23
- [探显家] 从Uber到PubMatic:Megan Ramm带不走的那张牌 2026-10-23
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
