


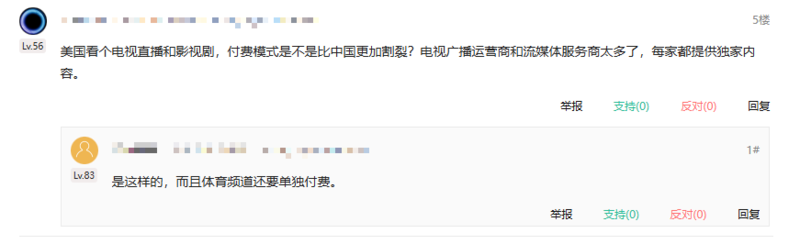
前几天,我们看到有网友提了一个问题:美国看电视直播和影视剧,付费是不是比中国更割裂?
其实这个问题在两边都能找到影子,比如国内用户一直吐槽各大平台的“SSVIP”玩法,前几年电视行业还经历了电视套娃收费引发的行业治理,美国同样有很多人嫌电视套餐贵、捆绑多,内容极度碎片化。
如果要全面地了解这些问题,就要知道两国的整体电视生态是怎样的,日常又是怎样观看例如电视直播、点播这些内容的。
需要说明的是,中美两国的电视和流媒体生态都非常复杂,而且渠道边界越来越模糊,再叠加行业分类和统计口径的不同,所以很难覆盖全部细分特例,我们主要还是基于大众最常接触的典型服务模式展开,重点分析用户收看直播、点播内容时的实际体验。
【关联阅读】
国内:从统一覆盖到分层服务
目前,我国收看央视、卫视等主流电视直播频道,除了面向农村及边远地区、具有一定公益性质的直播卫星户户通外,主要有IPTV和有线电视两大渠道,二者目前分别有约4亿户和2亿户的规模。
IPTV和有线电视虽然是分省运营模式,但全国绝大多数省区市的基础收视服务都覆盖央视、省级卫视及本地主要频道,对用户而言,算是一个较为统一的基础频道底座,整体标准化程度较高。
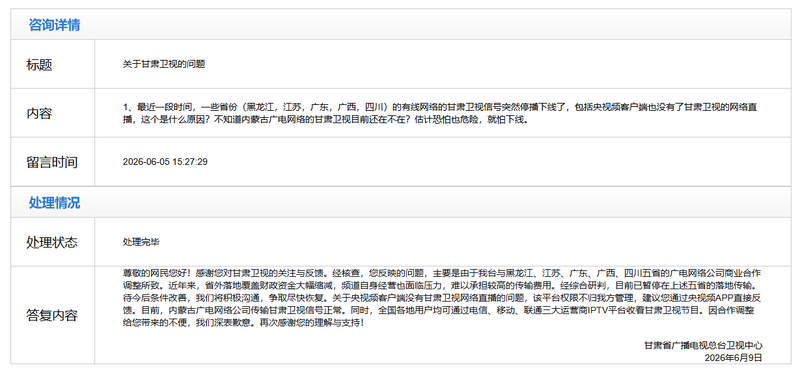
当然,近几年也出现了个别省份有线电视因外省卫视落地协商问题,导致频道下线的特殊情况,这类个案暂且不在我们的讨论范围之内。
对用户而言,无论IPTV还是有线电视,或开通相应的宽带融合套餐,或交一笔基本的收视费用,就能获得这些基础直播服务。
整体来看,IPTV和有线电视两大主流电视直播渠道,虽然在点播会员、付费频道等增值服务方面存在渠道和地区差异,但从用户的视角来看,在基础直播方面,起码渠道是相对固定的,央视、卫视等核心频道也比较统一,用户感知的割裂程度比较低。
电视点播方面,国内的电视点播主要有OTT、IPTV、有线电视三大渠道。其中IPTV和有线电视属于电视直播与点播的融合形态。
内容上,国内点播内容目前以“爱优腾芒B”这几家中长视频平台为主,其他内容方为辅。
付费方面,OTT渠道可以直接订阅各平台的大屏会员。不过,国内视频平台一般将手机端与电视端的权益分级,用户若要在电视大屏端获得完整的会员权益,可能需要购买更高等级的会员。
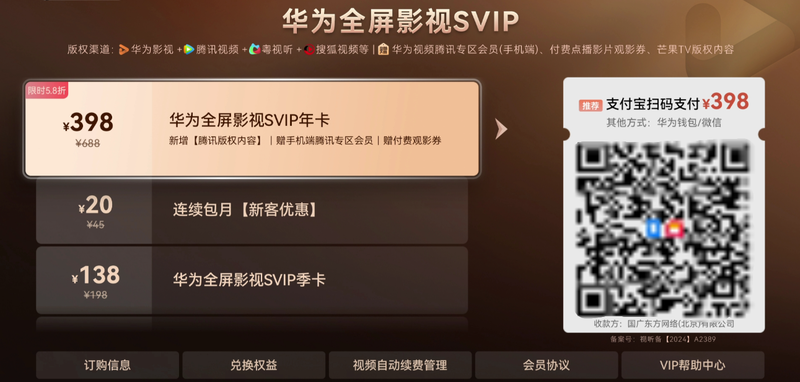
部分电视厂商或牌照方也可能推出自有会员,例如华为全屏影视SVIP,就可能包含腾讯视频的内容,用户不必再单独订阅腾讯视频大屏会员。
IPTV和有线电视渠道除了基础的电视直播和点播内容外,用户同样可以订阅“爱优腾芒B”等内容方其中一家或几家内容的增值包,具体视平台套餐而定,不过这类会员一般由运营商独立计费,与OTT端的App会员互不通用。
值得一提的是,2023年开始,广电总局启动治理电视套娃收费和操作复杂的“双治理”工作,OTT、IPTV、有线电视等渠道的收费包数量大幅压减,极大程度上缓解了过去多主体、多层级套餐叠加带来的收费混乱和收费不透明问题,大幅改善了收视体验。不过,不同渠道会员体系相互独立、权益不互通的底层格局,属于多方市场主体运营下形成的客观格局,并非监管能够单方面解决。
美国:从捆绑套餐到碎片组合
美国电视直播主要有几种获取方式:一是通过免费地面广播(OTA),二是通过有线电视、卫星电视等传统多频道电视服务(MVPD),三是通过YouTube TV、Sling TV、Hulu + Live TV等互联网多频道电视服务(vMVPD)。
此外,Pluto TV、Tubi、The Roku Channel等FAST平台也提供免费的广告支持型线性频道。
其中,OTA虽然没有月费,但选择相对有限,主要接收ABC、CBS、NBC、FOX等商业广播电视网的本地台及PBS等免费频道。
有线和卫星服务属于传统MVPD的主要形式,例如有线MVPD以Comcast、Spectrum等为代表,卫星MVPD以DirecTV等为代表,除了包含上述本地广播台之外,还打包接入大量有线频道以及体育内容。
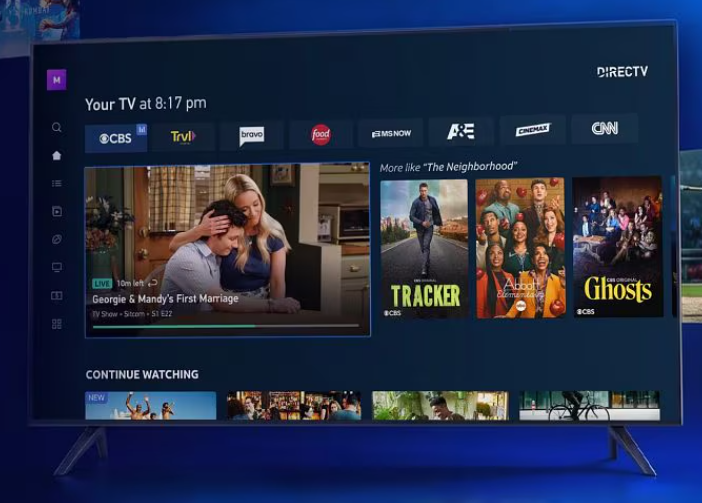
vMVPD则以YouTube TV、Sling TV、Hulu+Live TV等为代表,依托宽带传输,不需要硬件租赁捆绑,不同平台基础频道池、付费频道权限各不相同,是传统MVPD的直接竞品。
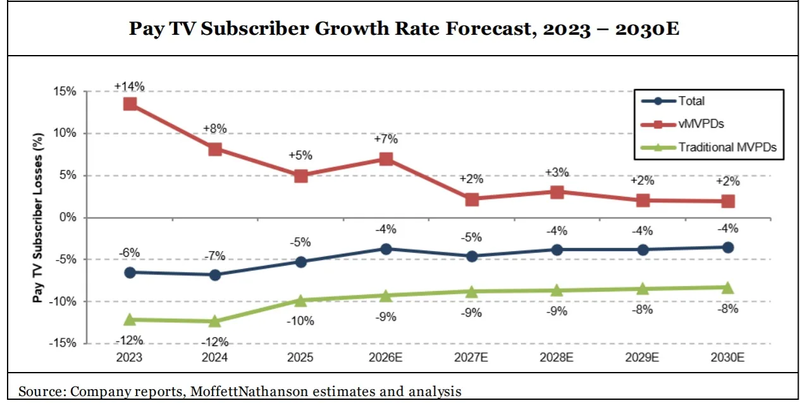
据研究机构MoffettNathanson统计,2026年二季度,美国付费电视用户约6151万,其中有线电视2750万、卫星电视用户956万、vMVPD用户2142万,另有电信运营商电视约300万户。
不过,这组数字背后的趋势是,传统有线和卫星用户多年持续流失,虽然vMVPD承接了其中一部分,但其自身价格也在不断上涨,整个付费电视市场仍面临规模收缩的压力。
整体而言,美国ABC、CBS、NBC、FOX等广播网及其本地台可以视为各类服务的重要基础,但其覆盖的节目类型和赛事范围有限。用户若要观看更多有线频道及体育赛事,通常还需根据具体内容选择相应的付费电视套餐或流媒体服务。
尤其是,体育直播是美国付费电视的重要支柱,但重要赛事版权分散于有线网络、流媒体等多类渠道,导致用户即使“剪线”,有时候也难以彻底脱离付费直播。
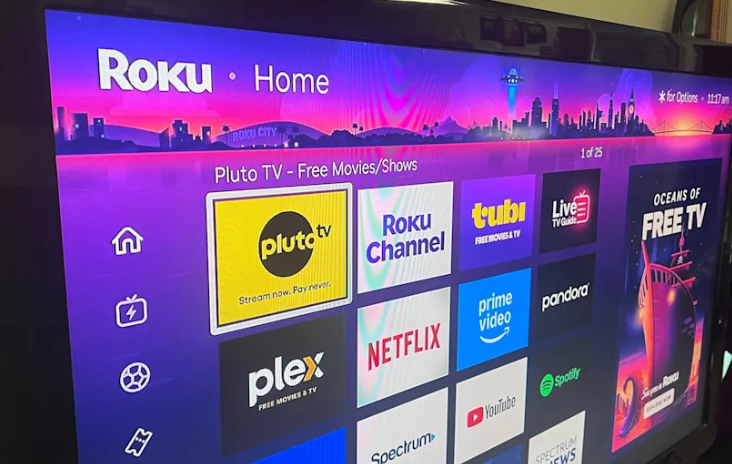
此外,FAST是美国直播生态中比较有特色的一部分,代表平台如Tubi、Pluto TV、The Roku Channel、Xumo Play等,用户无需订阅即可免费观看,主要靠广告变现,也被越来越多的用户作为传统有线电视的补充或替代。尤其是随着vMVPD价格上涨,OTA+FAST的组合,正在成为一些美国用户用来降本的新选择。
美国点播市场方面,同样包含多种服务模式,且不同模式之间的边界日益模糊,我们仅作概括性梳理。
美国有大量订阅式视频点播(SVOD)服务,如Netflix、Prime Video、Disney+。与国内不同的是,这些平台通常不会仅因用户切换到电视端观看就要求另购电视端会员。不过,不同套餐在广告、画质、同时观看设备数量和家庭共享等方面仍有差异。
广告支持模式的扩张,也是近几年美国流媒体市场的重要变化。Netflix、Disney+等订阅平台推出低价广告套餐,在保留订阅制的同时引入广告收入,这使用户可以在付费订阅、低价广告套餐和免费广告支持型服务之间,更灵活地进行选择。
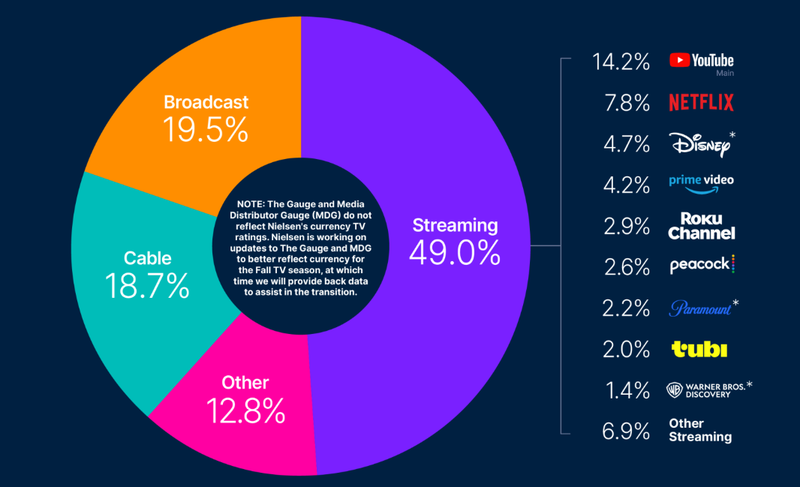
在此之外,YouTube也是美国大屏点播中不可忽视的一极,它以广告变现为主,内容则以创作者和机构自制为主,这与上面这些流媒体平台又有不同。这两年,YouTube已经是美国电视端占比最高的流媒体平台。
此外,Roku、Samsung、LG等电视厂商或系统平台也在通过免费线性频道和内容聚合参与内容分发,如Roku Channel、Samsung TV Plus等。
由于它们本身就是重要的入口层,所以可以通过首页推荐、搜索和应用分发影响用户的内容发现路径。这与国内电视厂商或牌照方开展内容聚合的做法有相似之处,但二者在内容控制、广告模式等方面仍有明显差异。
值得一提的是,一些大型媒体集团推出的融合型业务,将直播频道、体育赛事和点播库打包在同一订阅内,也在模糊传统电视与流媒体的界限。
而前面提到的MVPD和vMVPD,除直播外也提供点播,内容主要来自电视网和频道方的授权。
此外,它们还会整合第三方SVOD服务作为付费附加项,用户也能因此获得统一账单或集中管理订阅的便利,但具体的计费方式、播放路径等还要取决于服务商与内容平台之间的合作情况。
小结
整体来看,中国通过IPTV和有线电视获取基础直播频道的服务模式相对统一,美国的电视直播则在服务入口、频道组合和套餐定价方面更加分散。在点播方面,两国都存在内容多平台分散、付费体系复杂等挑战,只是具体表现与各自的市场结构密切相关,也反映了不同市场环境下电视服务发展路径的差异。
而随着媒介渠道的不断变革,尤其是不同渠道、不同业态之间边界的不断打破,无论中美市场,未来电视服务的竞争,也将越来越取决于平台能否在内容、价格与使用体验之间找到更合理的平衡。
实际上,无论中美电视产业的路径如何分叉,电视大屏正在经历的深层变革是共通的,那就是渠道在融合,边界在模糊,用户的选择也在重塑产业的走向。大屏的下一步走向哪里,需要整个产业链坐下来一起聊。
2026年10月29-30日,由流媒体网主办的「豫章论道」将在南昌举行。大会将汇聚电视大屏产业链各方力量——从运营商到内容方,从终端厂商到平台服务商——围绕直播与点播的融合路径、付费模式与会员体系的演进、大屏用户价值的重新挖掘等核心议题展开深入探讨,在变局中寻找确定的方向,在分化中捕捉共同的机会。
大屏的当下值得复盘,大屏的未来值得共同书写。「豫章论道」期待产业各方的到来。
责任编辑:凌美
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【重要信号】“十问”国家数据集团! 2026-10-22
- [常话短说] 【解局】他一审被判十二年! 2026-10-21
- [常话短说] 【解局】守住广电的基本盘! 2026-10-20
- [常话短说] 【重磅】严查!内外勾结办卡 2026-10-19
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
