


2026年前8个月 , 全国上线微短剧超43万部, 超九成由AI参与制作, 平均每天上新约1800部。
行业爆发的核心不在用户需求激增, 而来自供给端的深刻变革: 内容制作成本大幅下探, 创作门槛被大幅降低。
一 、行业现象: 海量新剧持续上线,AI叙事迎来发展浪潮
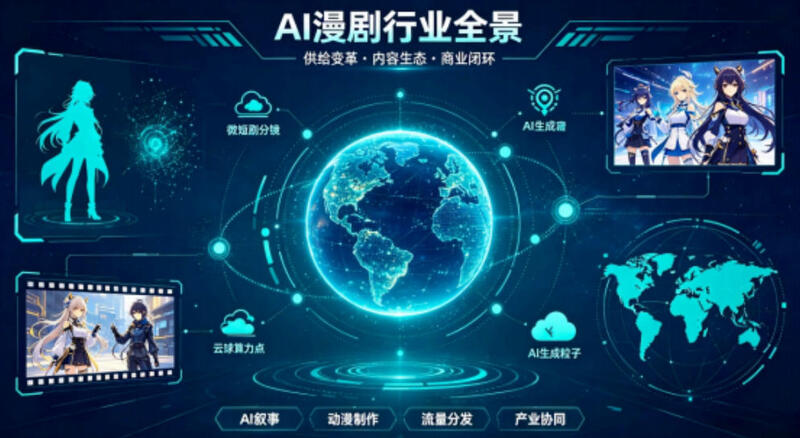
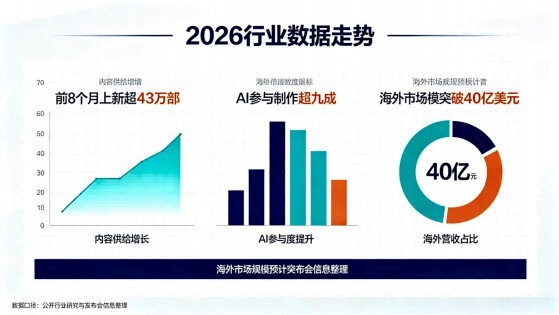
2026年前8个月 ,全国上线微短剧超43万部(国家广电总局,9月17日国新办发布会),日均上新约1800部,海量内容持续涌入市场。其中超九成作品有AI技术参与生产,标志着内容生产门槛被改写,行业进入AI辅助量产内容的全新发展阶段。
从用户规模来看 ,红果短剧主站DAU达到1.68亿(QuestMobile ,截至2026年7月 ,不含独立漫剧App) ,用户规模表现亮眼。海外市场同样增长迅速 ,据DataEye《2026上半年AI
剧漫剧数据报告》 ,海外AI叙事相关市场规模预计突破40亿美元,在海外微短剧市场占比接近70%,国内创作团队贡献海外市场绝大多数营收。
热闹的行业表象之下 ,值得我们思考两个核心问题:AI漫剧为何集中在2026年迎来增长?这一轮内容热潮,只是传统短剧的增量补充,还是代表AI叙事内容时代正式到来?
二 、行业本质: 并非需求爆发, 而是供给约束被打破
很多人将行业增长简单归因于用户喜好变化、平台加大内容推送,但这只是表层现象,真正的变革发生在供给端。
AI叙事 ,是由生成式AI驱动、 以故事叙事为核心的新型数字内容形态。AI短剧分为仿真人、漫剧两大方向;漫剧采用动漫美术风格,创作者基数最大 ,是目前产业化落地的主要形态。
AI漫剧具备很强的业务延展性: 向下可兼容AI动画短剧、AI仿真人短剧 ,向上能够延伸至AI长剧、AIGC院线影视作品、沉浸式互动内容、虚拟陪伴、AI游戏以及各类AI商业内容创作,贯穿数字叙事完整产业链。
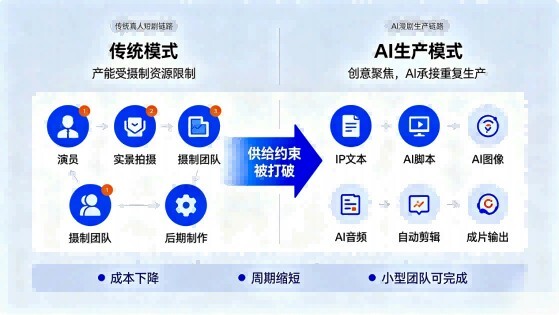
传统内容模式是“人为主创作,AI做辅助工具”,而新的生产模式正在重构产业逻辑:AI承接大量重复性生产工作,人把精力聚焦在创意策划与内容价值把控。
真人短剧受演员、实景拍摄、摄制团队限制,产能存在明显天花板。2026年AI技术集中落地,打通了制约内容行业发展的三道关键关卡:
1. IP流转成本下降:海量网文内容可以直接作为故事蓝本投入内容生产;
2. 制作链路提效:单部作品制作成本从几十万压缩至几百到数千元 ,制作周期从按月交付缩短到按天交付;
3. 生产组织革新:个人或者小型团队就可以独立完成完整成片。
多重变革集中到来,叠加算法分发能力持续迭代,行业内容供给能力得到释放。真人短剧的产能增长进入瓶颈期,AI漫剧承接住行业新增需求,完成赛道的迭代过渡。
制作成本的大幅下降,让内容创作的参与人群快速扩大 ,拥有创意的普通从业者,也具备独立产出内容的能力 ,曾经高不可攀的创作理想,拥有了落地的可能性,而这仅仅只是行业的开端。
三、内容边界拓宽:AI打通全时长叙事内容生产能力
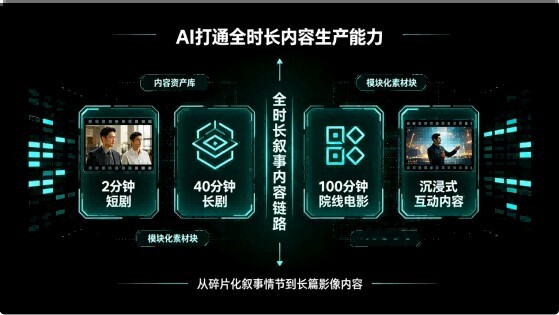
供给端能力提升,影响的不只是单一短剧品类,而是整个影像叙事行业。
叙事内容可以实现模块化拆解、标准化重组、素材资产复用 ,具备标准化、资产化发展潜力 ,改变的是整套传统影视内容消费场景。
两个已经落地的行业案例可以直观体现变化:
1. 2026年8月31日 ,国内首部AIGC长剧《后西游记》登陆湖南卫视黄金档,单集40分钟,全片采用AI生成内容;
2. 2026年10月23日 ,国内首部AI超写实院线电影《三星堆:未来往事》定档全国院线,片长100分钟,已经取得公映许可。
从2分钟的碎片化短剧 ,到40分钟标准长剧 ,再到百分钟级院线电影,AI正在打通全时长的内容生产链路。在此之上 ,沉浸式互动内容、虚拟陪伴、AI游戏也在同步发展。AI漫剧作为核心载体,不断向沉浸式内容消费场景延伸。
短剧、长剧、电影、游戏,各类叙事内容,都在被全新的生产逻辑重塑。这到底只是技术能力的升级,还是生产逻辑的底层重构,值得行业持续探讨。
四、赛道卡位: 完整商业闭环带来新的故事消费模式
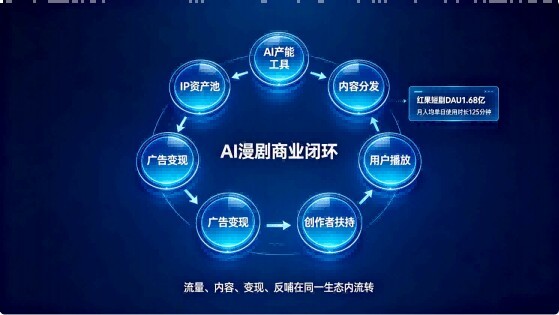
面对这一轮行业变革 ,不少平台提前布局,其中字节的布局节奏、生态完整度、商业化成熟度走在行业前列。
2025年4月 ,红果上线第一部AI转绘漫剧作品;同年10月30日 ,红果免费漫剧App正式上线,从首部漫剧到独立应用 ,用时不到7个月 。
字节搭建起「番茄IP+即梦工具+红果分发+抖音交易」的完整业务矩阵,打造出行业较早的AI漫剧商业闭环,实现链路内自循环。四大板块分别为IP资产池、AI产能工具、内容分发载体、流量商业化体系,广告库存、创作者分账、投放结算在同一体系完成。
数据层面 :红果短剧DAU1.68亿、MAU3.56亿(QuestMobile ,截至2026年7月 ) ,用户月人均单日使用时长125分钟 ,近半数新用户由抖音生态导流而来(21世纪经济报道 ,2026年9月) 。
完整循环链路:抖音流量池→红果内容播放→广告商业化变现→反哺IP采购与创作者扶持→产出更多内容→吸引更多用户→获得更大流量,整套流转在生态内部完成。
类比早年电商行业的发展逻辑,平台内容供给足够丰富,就能够持续留住用户。用户的时间停留在哪里 ,商业转化就会在哪里发生 ,这就是新一代故事消费模式的核心逻辑。
五、行业隐忧:供给爆发背后,创作者生存面临现实挑战
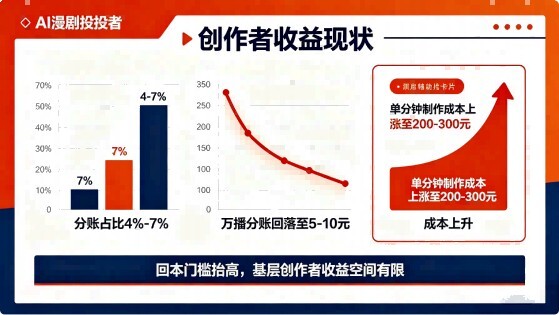
商业闭环跑通,是行业看得见的红利,但繁荣之下,也浮现出结构性的行业挑战。
2026上半年全网新上线AI短剧22.19万部(DataEye ,日均上新超1200部) ,一边不断有新创作者入局,一边也有大量从业者被市场淘汰。
几组行业客观数据,能够反映当下的现状:
1. 内容制作方整体分账占比集中在4%-7%,大量基层创作者月度收益微薄;
2. 行业万播分账,从早期30-100元,回落至5-10元,部分档位收益大幅缩水;
3. 算力成本持续上行:单集算力成本从年初17元上涨至80-100元,单分钟制作成本由100元上涨至200-300元(DataEye) ,虽然依旧远低于真人短剧 ,但年内成本涨幅明显;
4. 2026年一季度 ,行业活跃承制企业从1216家缩减至698家 ,市场主体出现明显出清(企查查)。
分账收益下滑叠加制作成本上涨 ,作品回本门槛大幅抬高 。上半年22.19万部新剧当中 ,播放破亿作品仅1055部 ,破亿占比0.47%;以5000万播放作为行业回本参考线 ,可以实现回本的作品占比不足1.3%。
大量从业者涌入赛道,但绝大多数难以获得理想收益。产业链各个中间环节均有收益空间,但直接产出内容的创作者,可分得的收益空间比较有限。
矛盾的核心并非简单的内容产能过剩,而是缺少能够协调多方的产业协同机制。创作者大多独立作战,缺少统一的版权确权、标准化分账规则,行业集体议价能力不足。分发渠道高度集中,行业规则主要由平台制定,进一步压缩创作者的收益空间,这是市场发展过程中客观出现的结构性难题。
这一类生态矛盾,在其他平台服务行业同样能够看到,也已经受到行业和监管层面的关注。行业普遍共识:流量可以带来短期增长 ,但良性的产业生态 ,才是行业长久发展的根基。
六、新的发展思路:产业协同者的机会
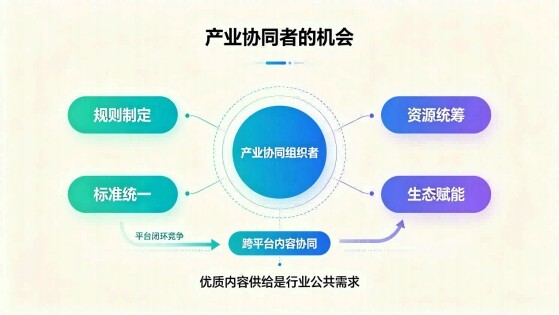
AI漫剧赛道 ,有着特殊的行业意义:我国团队在这条全球数字内容赛道上具备领先优势。全球绝大多数AI漫剧内容由国内团队产出,国内企业也拿下海外市场绝大部分营收。
整条AI漫剧产业链的底层基础设施,包括算力资源、AI工具链、网文IP储备、内容量产能力 ,优势都集中在国内。我们同时掌握内容供给与底层基础设施,但行业统一的标准与规则还在建设过程当中。
如果行业只追求短期流量收益,忽略生态建设,我们现有的产业领先优势,很难转化成行业标准、 自有品牌与长期竞争力。
大厂已经搭建起自己的闭环生态,但行业还有另外一条路径:做产业协同组织者。完善行业规则,保障创作者合理权益,给到从业者稳定预期,产出大量优质内容,向全行业各个
C端平台输送内容,成为行业公共的内容活水。
各大平台都渴求优质精品内容供给,产业协同角色恰好可以填补这一需求。 目前这个位置依旧处于空白 。关于角色定位、入局方式、落地路径,会在第二篇内容详细拆解。
七、腾讯: IP与工具储备完善, 流量闭环仍在验证
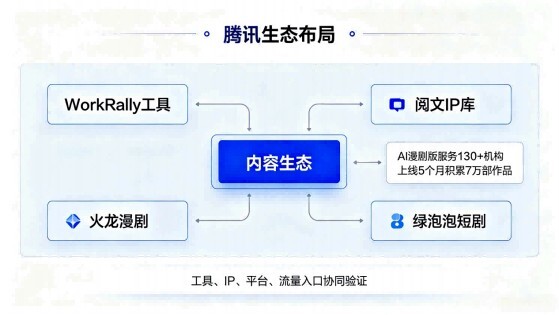
腾讯是赛道当中跟进速度较快的玩家 ,业务矩阵包含:WorkRally工具、 阅文网文IP库、火龙漫剧平台、绿泡泡短剧。
WorkRally分为AI漫剧、专业影视、精品动画三个版本;AI漫剧版已经被130多家机构用于内容量产,专业影视、精品动画版本落地60余个项目 。火龙漫剧2026年2月上线,上线5个月积累7万部漫剧作品、2万多名创作者。
从用户数据来看 ,赛道差距客观存在。截至2026年5月 ,火龙漫剧MAU1078.3万 ;同期红果免费漫剧独立App MAU3914.3万(QuestMobile)。
针对流量短板 ,2026年9月微信上线“绿泡泡”短剧 ,内容免费观看 ,依靠剧集间隙广告变现 ;打通小程序专区、微信搜索、视频号、QQ浏览器多个入又 ,加入社交推荐分发机制。同时微信开放平台面向合作发行优质剧集推出分成激励政策。
部分作品验证了生态的流量爆发力 ,但完整的商业循环还处在验证阶段。同类模式想要复制已经跑通的闭环,需要面对时间窗又的客观差异,资金资源之外,赛道卡位更加关键。
注 :微信生态短剧小程序整体矩阵月活4.27亿(2026年2月) ,为多产品合并又径,不等同于独立看剧用户,和其他独立App日活数据不具备对比性。
八 、阿里&京东: 两种布局, 瞄准行业机遇
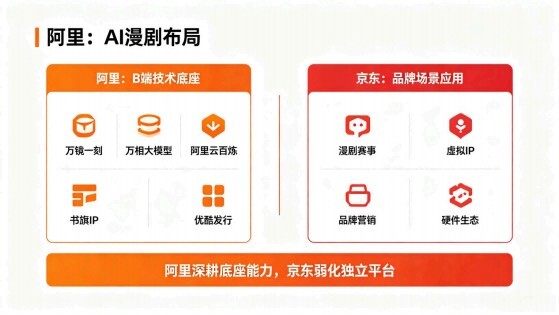
阿里: 聚焦B端技术底座, 暂不做C端完整闭环
阿里布局包含万镜一刻创作工具、书旗5万部IP储备、淘宝短剧、优酷内容发行 ,同时联合多家网文、漫画企业发起短漫剧产业发展联盟。
阿里核心优势集中在B端技术底座: 自研大模型HappyHorse、万相;阿里云百炼聚合多家主流视频生成模型对外提供调用 ;5月上线万镜一刻 ,对外输出算力、模型、全套创作工具能力。
可以看到,这套工具能力面向全行业开放,没有只服务自有短剧业务。优酷也选择和外部AI工具开展内容合作。
B端底座实力 ,不等于C端内容消费生态的成功。淘宝短剧入又较深 ,用户使用习惯尚未养成,内容消费和电商交易场景存在错位,完整C端闭环还未形成。
京东: 弱化独立内容平台,侧重品牌场景应用
京东的思路区别于其他平台,把AI漫剧当做营销场景工具,而非独立内容赛道。举办漫剧创作赛事、打造虚拟IP,更多服务品牌营销、硬件生态,没有搭建独立内容分发平台。
阿里深耕B端底座、京东发力品牌场景,两家都在捕捉赛道机会,但用户内容消费习惯一旦形成,后发玩家只依靠底层能力 ,很难补齐C端入又的差距。
除互联网企业之外,不少地方政府,也通过政策扶持、园区建设等方式,布局AI叙事内容产业。
九、跳出平台竞争:全行业争抢C端入口 , 却忽略协同空位
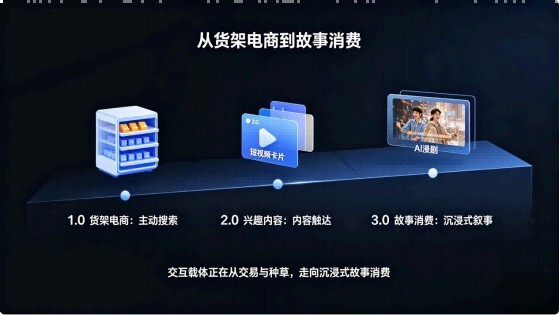
梳理整条赛道:AI技术带来供给变革、头部平台完成消费闭环、创作者群体面临生存压力、各大互联网企业争相入局追赶。
想要看懂行业终局,我们可以站在互联网迭代的视角重新观察:
1.0 货架电商时代:用户主动搜索找商品,确定性交易,货架电商崛起;
2.0 兴趣内容时代:内容主动触达用户,碎片化种草,短视频内容迎来爆发;
3.0 故事消费时代:以AI漫剧为代表的沉浸式叙事 ,完成用户触达、心智传递、商业转化,成为新一代交互载体。
C端内容入又具备稀缺性、先到先得的特点,格局成型之后,想要颠覆难度很高 。 目前各大平台都在自己的生态壁垒之内竞争:平台守住自有流量、其他玩家追赶流量、企业深耕底层技术、部分企业挖掘场景价值。行业大多在存量赛道内卷,缺少面向全行业的中立协同体系。
平台闭环越强,跨平台中立产业协同的价值就越凸显。这个新的产业定位,不直接生产内容、不争夺C端流量,核心职能是:制定跨平台行业规则、统一产业链标准、统筹产业资源、联动海内外生态,中立赋能全行业。
业务覆盖从几分钟短剧到院线长片 ,涵盖漫剧、仿真人各类AI叙事内容,兼顾国内创作者分账、海外发行协作,推动整个行业良性运转。
这个产业席位,不绑定单一大厂资源,核心比拼产业整合、规则搭建、生态运营能力。具备产业资源的集团企业,都拥有入局机会。
行业大多盯着看得见的流量入又 ,但这个会决定赛道未来十年规则的协同空位,还没有被充分重视。关于这个定位的价值、入局逻辑、落地方案,将在下一篇《AI漫剧棋局》深度拆解。
附 :数据来源
国 家 广 电 总 局 国 新 办 发 布 会(2026 年 9 月 17 日 );DataEye 研 究 院《 2026 上 半 年AI 剧 漫 剧 数 据 报 告》 ; QuestMobile(截至2026年7月);腾讯视频年度发布会(2026年6月);21世纪经济报道(2026年9月12日);光明网 ;企查查 ;澎湃新闻 ;市场监管总局公开信息 ;流媒体网 ;中国青年网 ;i黑马 ;腾讯新闻 ;微信开放平台官方文档;阿里云官网 ;证券日报;各大券商公开行业测算报告。
作者简介:观澜,资深互联网观察者。
责任编辑:胡笑柯
24小时热文
流 • 视界


专栏文章更多
- [常话短说] 【解局】全省免费看电视,又迈进一步! 2026-10-16
- [探显家] Netflix为什么应该收购Jackbox,却又可能不会这么做? 2026-10-15
- [常话短说] 【重磅】广电5G有个突破性! 2026-10-14
- [常话短说] 【解局】某广电危机解扣?! 2026-10-13
- [常话短说] 【解局】用户在哪,广电营业厅就搬到哪?! 2026-10-12
